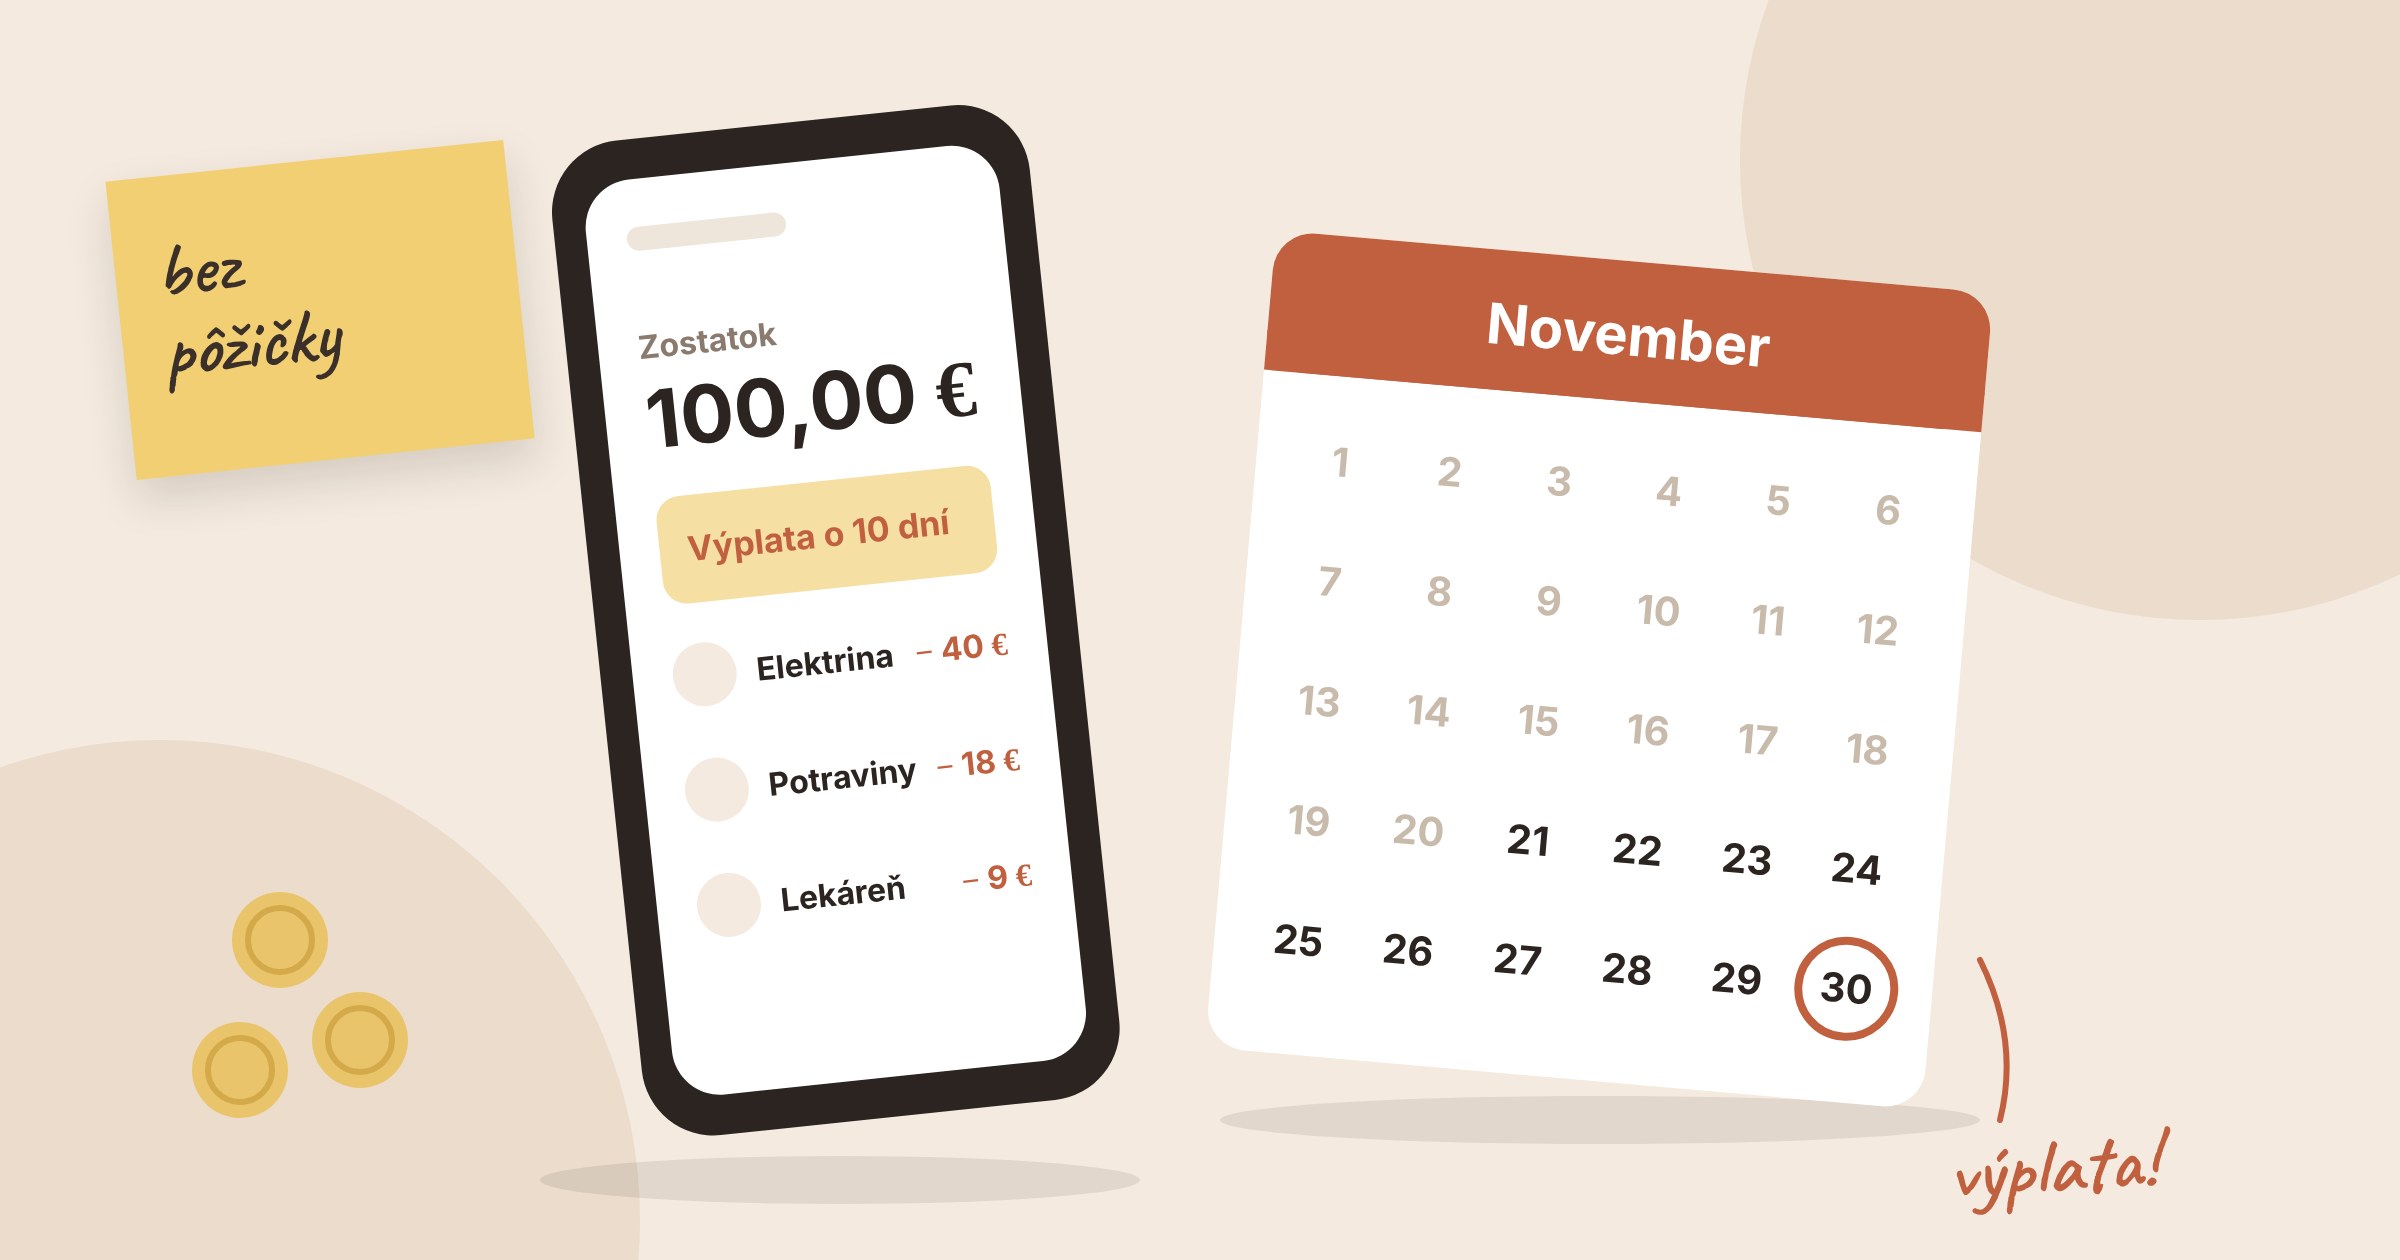
Nemám peniaze do výplaty. Ako zvládnuť mesiac bez ďalšej pôžičky?
Nemáš peniaze do výplaty? Začni tým, že si spočítaš, koľko ti naozaj zostáva a čo musíš ešte zaplatiť. Zvyšok vydeľ počtom dní do výplaty a máš denný rozpočet.
Najprv pokry to, bez čoho sa nezaobídeš (jedlo, lieky, cesta do práce), a pri nájme, energiách a splátkach sleduj termín splatnosti. Všetko ostatné môže počkať.
Ak nemáš na splátku, nájom alebo faktúru, ozvi sa veriteľovi ešte pred splatnosťou, nie až po nej. Pomôcť ti môžu aj bezplatné dlhové poradne, úrad práce alebo obec.
Rýchla pôžička ti problém väčšinou len presunie do ďalšieho mesiaca.
V skratke:
- Denný rozpočet: peniaze, ktoré máš, mínus platby do výplaty, vydelené počtom dní.
- Najprv: jedlo, lieky a cesta do práce. Pri nájme, energiách a splátkach sa ozvi ešte pred splatnosťou.
- Bezplatná pomoc: Poradne komplexnej pomoci, úrad práce, obec a Centrum právnej pomoci.
- Rýchla pôžička problém väčšinou len presunie do ďalšieho mesiaca.
Aktualizované a právne informácie skontrolované: 15. novembra 2026. Sumy v príkladoch sú modelové, predpoklady sú uvedené pri každom.
Čo urobiť ako prvé, keď nemáš peniaze do výplaty?
Netreba hneď riešiť celý život. Na začiatok stačí päť vecí, ktoré ti pomôžu získať prehľad a nezadlžiť sa ešte viac.
- Zastav platby, ktoré nie sú nutné. Predplatné, nákupy na splátky, nové objednávky. Trvalé príkazy na sporenie môžeš na mesiac pozastaviť.
- Spočítaj, koľko máš. Na účte, v peňaženke, na stravnej karte.
- Spíš, čo musíš zaplatiť do výplaty. Len to, čo je naozaj splatné, nie celý mesiac.
- Pozri sa do chladničky a špajze. Zásoby sú peniaze, ktoré už máš doma.
- Ozvi sa skôr, ako príde problém. Ak vieš, že na niečo nebude, zavolaj veriteľovi, dodávateľovi alebo prenajímateľovi ešte pred splatnosťou.
Ako zistiť, koľko peňazí ti naozaj zostáva?
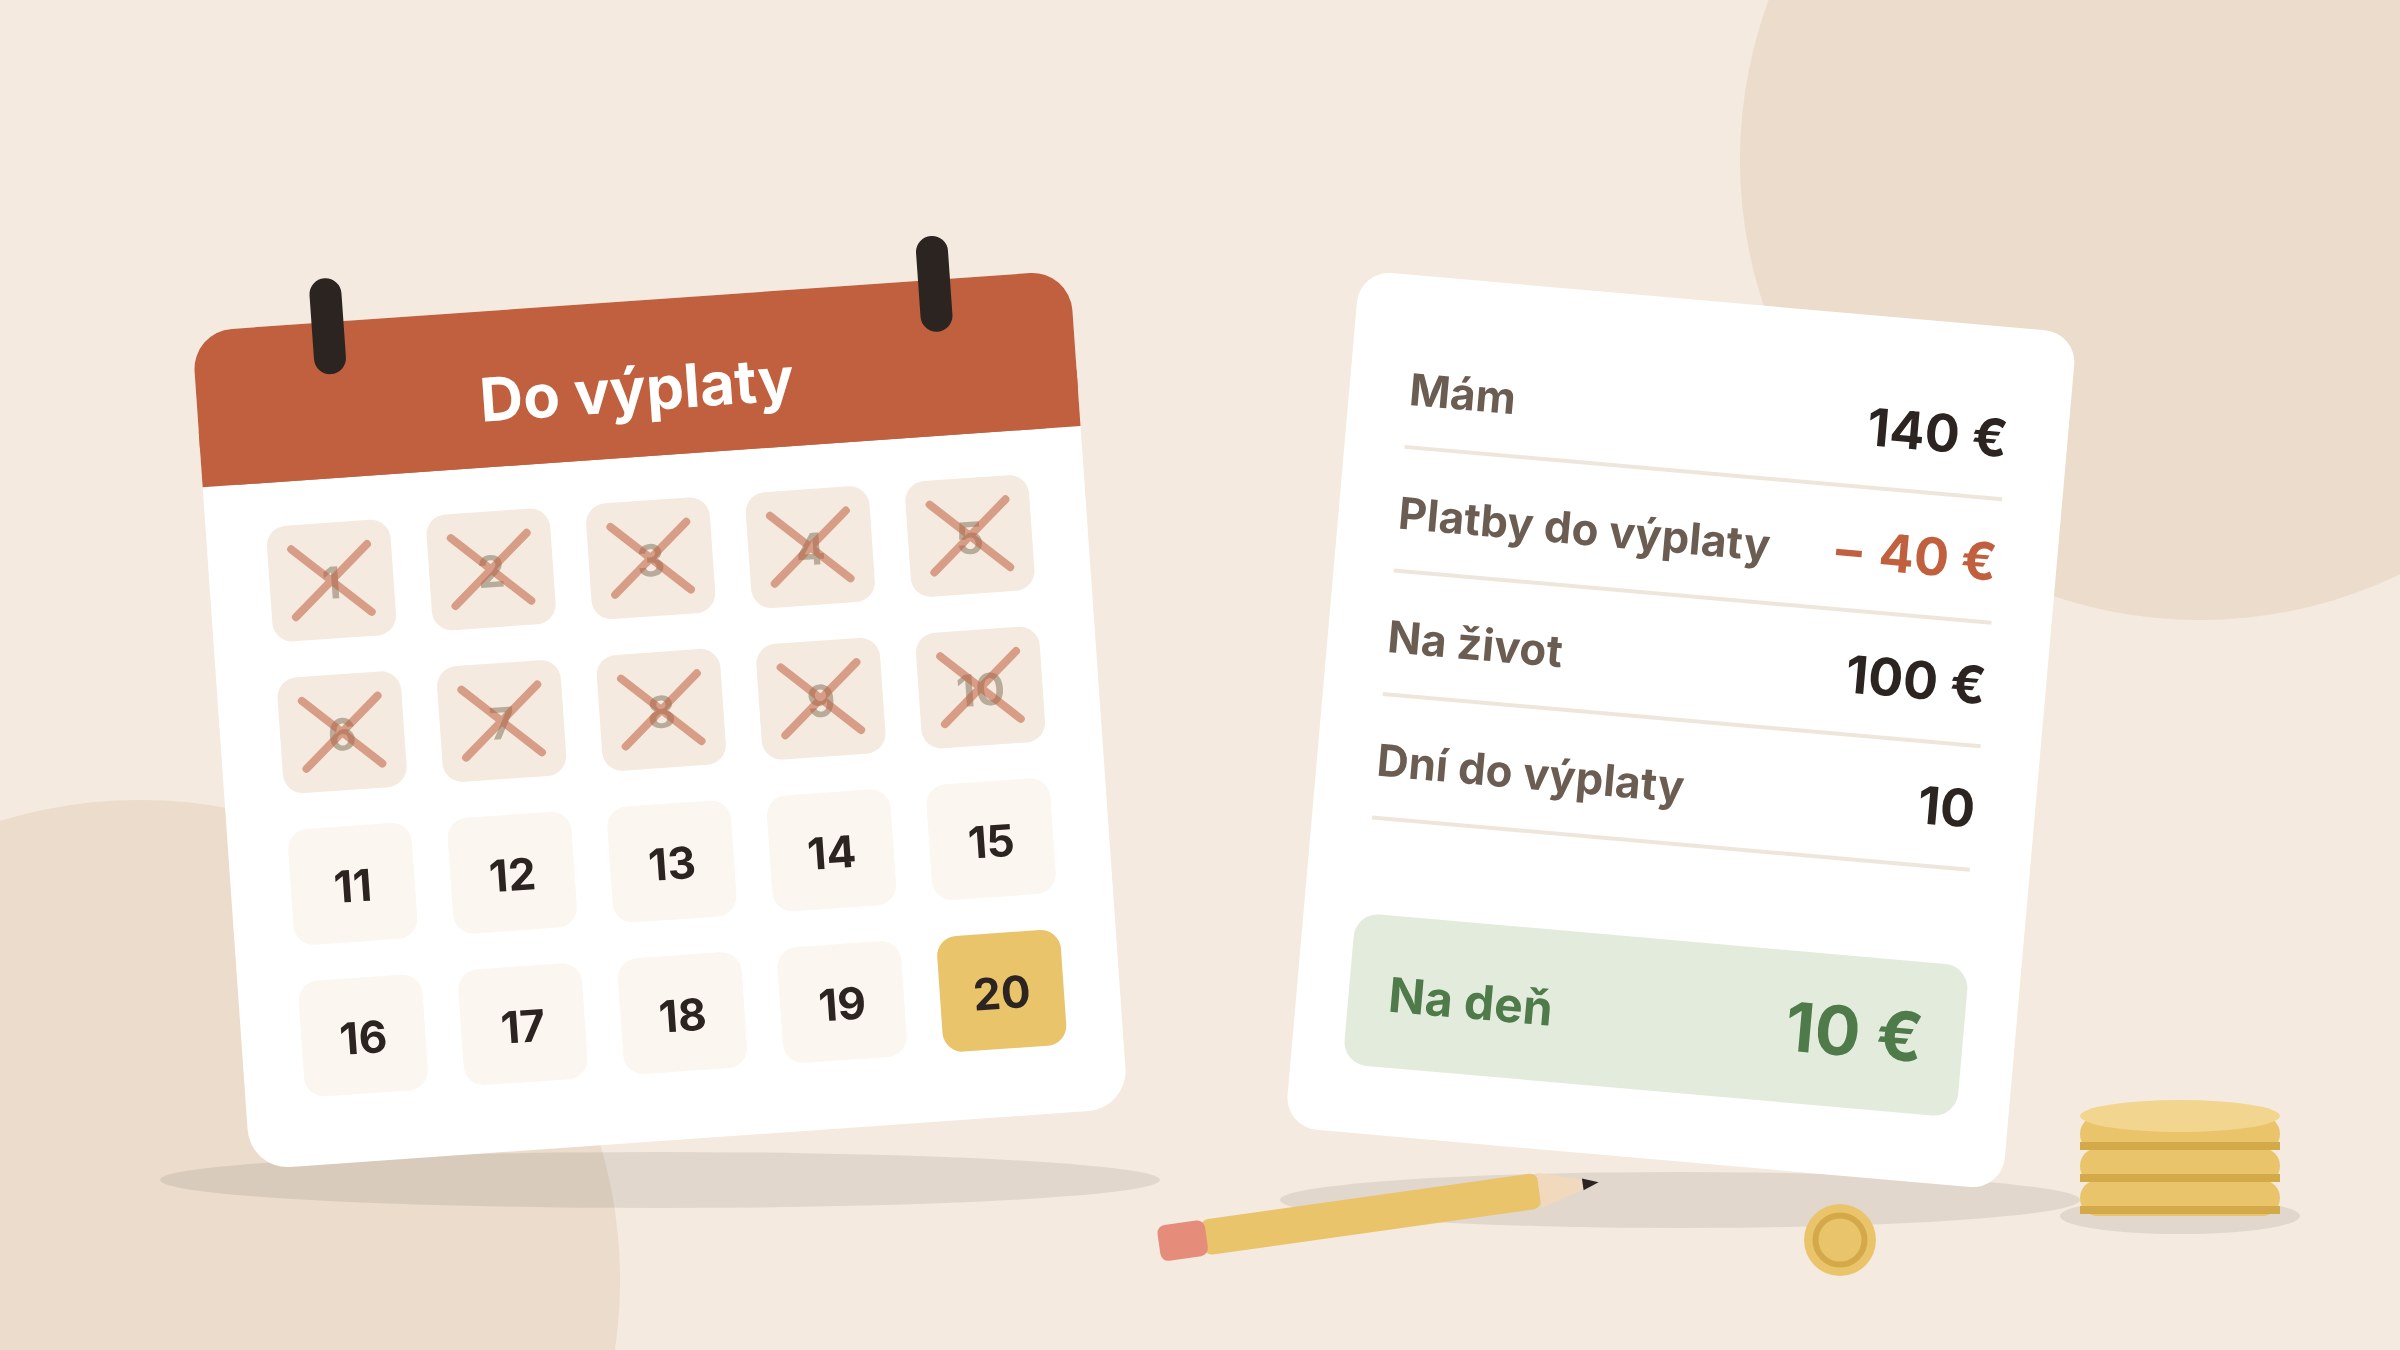
Peniaze na život do výplaty = to, čo máš, mínus platby splatné do výplaty. Výsledok vydeľ počtom dní a vieš, koľko môžeš minúť denne.
Okrem faktúr a splátok splatných pred výplatou odpočítaj aj to, bez čoho sa nezaobídeš: lieky, cestu do práce a nevyhnutné veci pre deti.
Príklad: máš 140 €, do výplaty je 10 dní a ešte musíš zaplatiť 40 € za elektrinu. Na život ti zostáva 100 €, teda 10 € na deň.
Toto číslo si napíš na papier alebo do mobilu a každý večer si zapíš, koľko si v ten deň minul. Ak jeden deň minieš viac, ďalší deň uberieš.
Pre porovnanie: priemerné spotrebné výdavky na Slovensku boli v roku 2025 približne 444 € na osobu mesačne (Štatistický úrad SR).
Je to štatistický priemer, nie suma, ktorá musí stačiť každej domácnosti. Ak máš menej, neznamená to, že robíš niečo zle.
Je to signál, že treba hľadať pomoc alebo vyšší príjem, nie len šetriť.
Chceš vidieť, koľko ti každý mesiac naozaj zostane?
Do plánovača si zapíšeš príjem a pevné platby a hneď uvidíš, koľko môžeš minúť na jedlo a koľko odložiť.
Ako rozdeliť posledných 20, 50, 100 alebo 200 €?
Percentuálne pravidlá ako 50/30/20 pri malej sume nefungujú. Rozdeľuj podľa poradia: najprv jedlo a cesta do práce, potom lieky a deti, až nakoniec všetko ostatné. Tabuľka je ilustračná, nie univerzálny rozpočet.
Závisí od toho, koľko vás je, koľko dní zostáva a aké zásoby máš doma.
| Suma | Na čo ju použiť | Čo vynechať |
|---|---|---|
| 20 € | cesta do práce a základné potraviny k zásobám, ktoré máš doma | všetko, čo nie je jedlo alebo doprava |
| 50 € | potraviny, doprava, lieky, ak ich užívaš | drogériu, ktorú nutne nepotrebuješ, oblečenie |
| 100 € | potraviny, doprava, lieky, drogéria, 10 € bokom na nečakanú vec | nákupy pre radosť, objednávky |
| 200 € | ak je splatná faktúra alebo časť nájmu, najprv zavolaj a dohodni sa. Potom jedlo, doprava, lieky, deti a malá rezerva | nové záväzky, nákup na splátky |
Ak ti po zaplatení jedla nezostáva nič na lieky alebo cestu do práce, vtedy sa oplatí obrátiť na úrad práce alebo obec (pozri časť o pomoci).
Ktoré výdavky majú prednosť a ktoré môžu počkať?
Prednosť majú veci, bez ktorých nemôžeš bývať, jesť, pracovať a liečiť sa. Ostatné môže počkať do výplaty alebo sa dá dohodnúť. Jedno správne poradie pre všetkých neexistuje.
Ak máš nezaplatených viac účtov naraz, nerozhoduj sa len podľa ich výšky. Pozri sa, kedy je čo splatné a čo hrozí pri omeškaní, a pri každom sa opýtaj, či sa dá dohodnúť.
| Zaplať ako prvé | Dohodni sa, ak nemáš na celé | Môže počkať |
|---|---|---|
| jedlo a nevyhnutná drogéria | nájom, ak sa termín nedá dodržať | oblečenie a obuv, ak nie sú nevyhnutné |
| lieky | elektrina, plyn, voda | darčeky a oslavy |
| doprava do práce | splátka úveru alebo leasingu | predplatné a aplikácie |
| plienky a strava pre deti | telefón a internet | sporenie a investovanie na tento mesiac |
Pri nájme, energiách a splátkach nejde o to, či ich zaplatíš, ale kedy. Nezaplatiť bez dohody má následky, o ktorých píšem nižšie.
Tri modelové príklady slovenských domácností
Príklady sú vymyslené, ale sumy sú postavené tak, aby sa dali skontrolovať. Všetky tri sú krízové scenáre na pár dní a počítajú so zásobami, ktoré domácnosť už má.
Nie sú to odporúčané rozpočty. Podľa Štatistického úradu SR pripadlo v roku 2025 na potraviny a nealkoholické nápoje priemerne 112 € na osobu mesačne, teda približne 3,73 € na deň (odkaz vyššie). Je to priemer, nie odporúčané minimum.
Jana: sama s dieťaťom, 9 dní do výplaty, 63 €
Predpoklady: nájom a energie sú zaplatené, obedy v škole má dieťa uhradené, doma sú cestoviny, ryža, múka, vajcia a mrazená zelenina.
- Potraviny: 45 € (5 € na deň pre dvoch, k zásobám doma)
- Drogéria: 6 €
- Rezerva na nečakanú vec: 12 €
- Spolu: 63 €
Bez zásob by Jana potrebovala viac. Pri priemere 3,73 € na osobu a deň by to bolo približne 67 € len na jedlo.
Lucia a Peter: dve deti, 12 dní do výplaty, 180 €
Predpoklady: o 4 dni je splatná splátka úveru 95 €, ostatné platby sú zaplatené, cesta do práce stojí 20 € do výplaty.
Doma majú plný mrazák (mäso, zelenina), cestoviny, ryžu, múku, strukoviny a vajcia.
Možnosť A, zaplatia splátku načas (krízový scenár): zostane 85 €. Doprava 20 €, potraviny 60 €, drogéria 5 €. Spolu 85 €.
Na jedlo im vychádza 5 € na deň pre štyroch, teda 1,25 € na osobu. To funguje len vtedy, ak majú doma väčšinu jedla na celých 12 dní a 60 € použijú len na dokúpenie mlieka, pečiva a ovocia.
Ak také zásoby nemajú, táto možnosť nie je reálna a treba skúsiť dohodu s veriteľom alebo pomoc.
Možnosť B, dohodnú sa s veriteľom: ešte pred splatnosťou zavolajú a požiadajú o posun splátky na deň po výplate. Na posun nemajú nárok a to, či ho umožní, závisí od veriteľa.
Ak súhlasí, majú 180 €: doprava 20 €, potraviny 120 € (10 € na deň, teda 2,50 € na osobu), drogéria 15 €, rezerva 25 €. Spolu 180 €.
Aj to je menej ako štatistický priemer, pri ktorom by štyria ľudia za 12 dní minuli na jedlo približne 179 €, takže aj tak varia hlavne zo zásob.
Splátka potom ide hneď z výplaty, takže s ňou musia rátať v ďalšom mesiaci.
Čo by nemali urobiť: nezaplatiť bez dohody. Hrozia úroky z omeškania a poplatky za upomienky.
Omeškanie sa môže prejaviť aj v úverovom registri (podľa pravidiel daného registra) a neskôr im to môže skomplikovať ďalší úver.
Marek: sám, 5 dní do výplaty, 20 €
Predpoklady: všetky platby sú zaplatené, do práce cestuje autobusom, doma má trochu zásob.
- Doprava do práce: 8 €
- Potraviny: 12 € (2,40 € na deň k zásobám)
- Spolu: 20 €
Ide to, ale nič nezostane. Ak sa to opakuje každý mesiac, nie je to otázka šetrenia, ale príjmu. Viac v časti o dlhodobom nedostatku peňazí.
Ako naplánovať jedlo do výplaty?
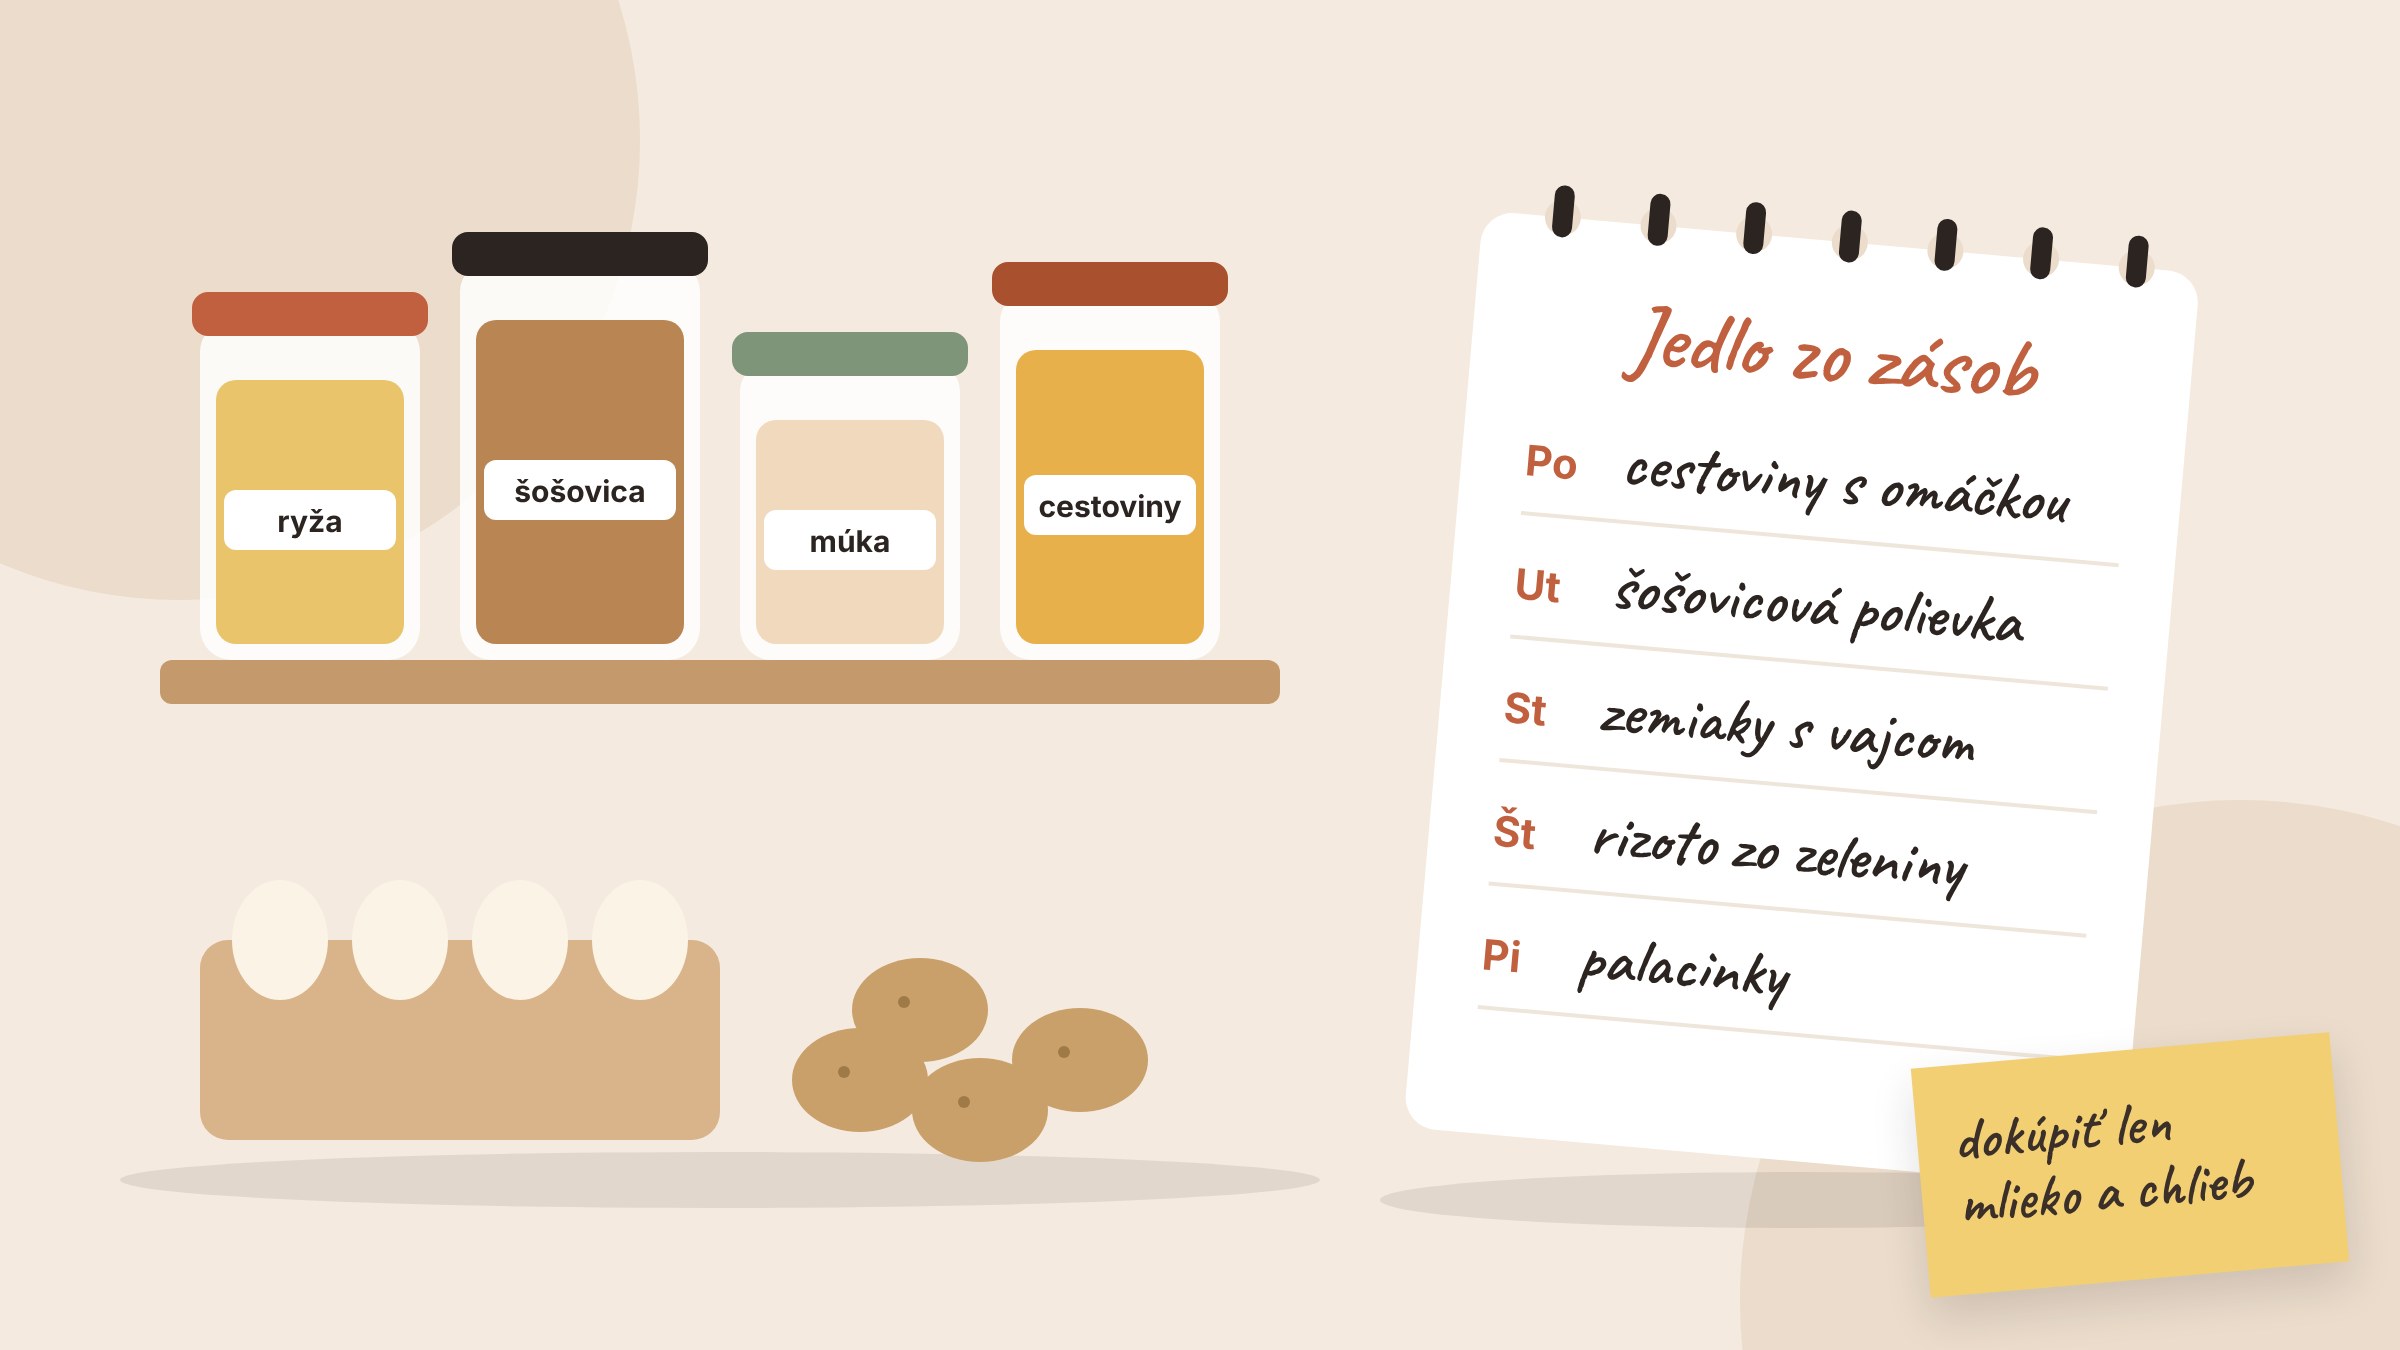
Najviac ušetríš, keď najprv spíšeš, čo máš doma, a až potom ideš nakupovať. Varí sa z toho, čo je, a dokupuje sa len to, čo chýba.
- Inventúra zásob: prejdi chladničku, mrazák a špajzu. Spíš, čo sa musí zjesť ako prvé.
- Jedálniček na zvyšné dni: napríklad cestoviny s paradajkovou omáčkou, rizoto zo zeleniny z mrazáka, šošovicová polievka, zemiaky s vajcom, palacinky. Variť sa oplatí na dva dni naraz.
- Jeden nákup podľa zoznamu: v jednej diskusii na Modrom koníku viaceré mamy píšu, že im najviac pomohlo naplánovať jedlo a nakúpiť podľa zoznamu (diskusia).
- Lacné potraviny, ktoré zasýtia: strukoviny, ovsené vločky, vajcia, zemiaky, kapusta, mrazená zelenina, vlastné pečivo.
- Akcie len na to, čo je na zozname. Akcia na niečo, čo by si inak nekúpil, nie je úspora.
Viac o tom, ako si rozdeliť peniaze na jedlo počas celého mesiaca, nájdeš v článku Ako vyžiť z výplaty.
Ako znížiť výdavky a neodopierať si základné veci?
Šetri na tom, čo nie je nevyhnutné: predplatné, jedlo vonku, impulzívne nákupy. Nie na jedle pre deti, liekoch a teple. Pár krokov, ktoré pomôžu už tento mesiac:
- Pozastav predplatné (streaming, aplikácie, časopisy). Ako a ku ktorému dňu sa dá zrušiť, závisí od poskytovateľa, preto si pozri jeho podmienky.
- Nenos kartu do obchodu, len hotovosť na nákup podľa zoznamu.
- Vyhni sa nákupom na splátky a „kúp teraz, zaplať neskôr“ v e-shopoch. Vyzerajú nevinne, ale budúcu výplatu ti zmenšia ešte skôr, než príde.
- Over si, či nemáš nárok na príspevky, ktoré nevyužívaš, napríklad na úrade práce.
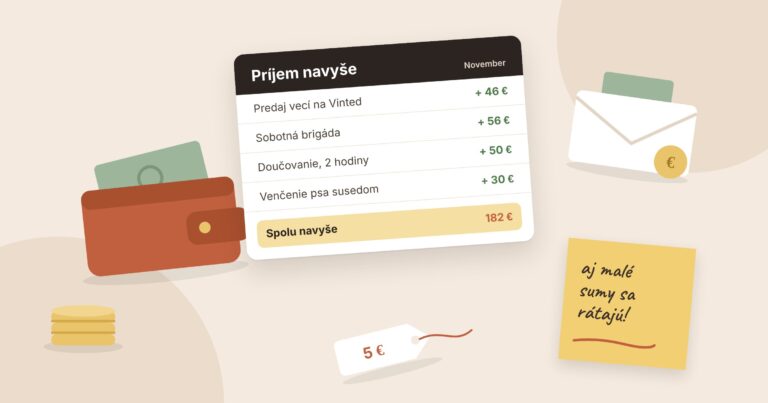
- Predaj, čo nepotrebuješ, ak naozaj máš čo predať. Nie je to univerzálne riešenie a zaberie to čas, ale na pár desiatok eur to stačiť môže.
Čo robiť, keď nemáš na nájom, energie alebo splátku?
Ozvi sa skôr, ako príde termín splatnosti, a navrhni konkrétne riešenie. Napríklad zaplatíš polovicu teraz a zvyšok deň po výplate.
Kto sa ozve sám, má oveľa lepšiu pozíciu ako ten, kto mlčí, kým nepríde upomienka.
Nájom
Napíš prenajímateľovi ešte pred splatnosťou, koľko zaplatíš teraz a kedy doplatíš zvyšok. Nezaplatenie nájmu nie je drobnosť.
Podľa § 711 Občianskeho zákonníka môže prenajímateľ dať výpoveď z nájmu, ak nájomca nezaplatil nájomné alebo platby za služby spojené s bývaním dlhšie ako tri mesiace (Právne noviny).
Výpoveď však nie je automatická: prenajímateľ ju musí dať písomne a plynie výpovedná lehota.
Ak dostaneš výpoveď pre dlžné nájomné a preukážeš, že si bol v čase jej doručenia v hmotnej núdzi z objektívnych dôvodov, výpovedná lehota sa predĺži o šesť mesiacov.
Ak počas nej dlh doplatíš alebo sa s prenajímateľom dohodneš, ako ho zaplatíš, dôvod výpovede zaniká. Už jeden mesiac omeškania môže znamenať úroky z omeškania a narušenú dôveru.
Elektrina, plyn, voda
Zavolaj dodávateľovi a požiadaj o splátkový kalendár. Či ho dostaneš a za akých podmienok, závisí od dodávateľa, preto sa ozvi čo najskôr.
Počas energetickej krízy ho veľkí dodávatelia verejne ponúkali aj domácnostiam (SITA, 2022).
Ak faktúru ignoruješ, nasledujú upomienky a v krajnom prípade hrozí obmedzenie alebo prerušenie dodávky podľa podmienok tvojho dodávateľa.
Splátka úveru
Zavolaj banke alebo nebankovej spoločnosti ešte pred splatnosťou. Môžeš požiadať o posun splátky, odklad alebo dočasne nižšiu splátku.
Na nič z toho nemáš automatický nárok, rozhoduje veriteľ. Ak splátku jednoducho nezaplatíš, rátaj s úrokmi z omeškania a poplatkami za upomienky.
Omeškanie sa môže prejaviť aj v úverovom registri podľa pravidiel jeho vedenia a oznamovania údajov.
Dôležité: Toto sú všeobecné informácie, nie právne poradenstvo. Ak ti hrozí výpoveď z bytu, exekúcia alebo máš viac dlhov naraz, obráť sa na bezplatnú dlhovú poradňu alebo Centrum právnej pomoci.
Kde nájsť pomoc a peniaze bez rizikovej pôžičky?
Bezplatná pomoc existuje a oplatí sa ju poznať skôr, než si vezmeš pôžičku. Nie každá je pre každého, vyber si podľa svojej situácie.
- Poradne komplexnej pomoci. Bezplatné dlhové poradenstvo štátu dnes poskytuje sieť Poradní komplexnej pomoci. Pomôžu ti zorientovať sa v dlhoch a finančných ťažkostiach. Pracujú v nich sociálni pracovníci, právnici, ekonómovia a psychológovia. Poradenstvo je zadarmo, osobne aj telefonicky. Na Slovensku ich je 46 a kontakty na všetky poradne nájdeš na ich webe.
- Úrad práce: pomoc v hmotnej núdzi. Ak príjem celej domácnosti nestačí na základné potreby, môžeš požiadať o dávku v hmotnej núdzi. Či máš nárok, posúdi úrad podľa príjmov a majetku domácnosti (zákon č. 417/2013 Z. z.).
- Obec: jednorazová dávka. Obec môže ľuďom v hmotnej núdzi alebo s nízkym príjmom poskytnúť jednorazovú pomoc, napríklad na nevyhnutné ošatenie či vybavenie domácnosti. Nie je na ňu nárok a podmienky aj výšku pomoci určuje obec v rámci zákona, preto sa opýtaj na sociálnom oddelení obecného úradu (zákon č. 417/2013 Z. z.).
- Centrum právnej pomoci. Pomáha ľuďom, ktorí si nemôžu dovoliť právnika, a rieši aj oddlženie cez osobný bankrot (Centrum právnej pomoci).
- Charita a potravinová pomoc. V mnohých mestách pomáhajú charity a farnosti s potravinami. Opýtaj sa na obecnom úrade, čo funguje u vás.
- Rodina alebo priatelia. Môže to pomôcť, ale nie je to riešenie pre každého a pôžička od blízkych vie pokaziť vzťahy. Ak si požičiaš, dohodnite sa písomne, kedy a ako to vrátiš.
- Príjem navyše. Jednorazová brigáda alebo predaj nepotrebných vecí ti môžu pomôcť ešte tento mesiac. Konkrétne možnosti nájdeš v článku Ako zarobiť peniaze.
Prečo sa vyhnúť rýchlym pôžičkám?
Rýchla pôžička nerieši nedostatok peňazí, iba ho presunie do ďalšieho mesiaca a pridá k nemu náklady. Ak ti tento mesiac chýba 100 €, ďalší mesiac ti bude chýbať 100 € plus úroky a poplatky. Tak vzniká dlhová slučka.
Od 20. novembra 2026 nadobúdajú účinnosť ďalšie ustanovenia zákona č. 312/2025 Z. z. o spotrebiteľských úveroch. Nové pravidlá upravujú aj reklamu a ponuky spotrebiteľských úverov.
Tie musia obsahovať jasné upozornenie „Pozor! Požičanie peňazí stojí peniaze.“ (§ 5 ods. 2).
Veriteľ musí pred uzavretím zmluvy posúdiť, či úver zvládneš splácať, a nesmie sa pritom spoliehať len na tvoju úverovú históriu (§ 13 ods. 1, zákon č. 312/2025 Z. z. na Slov-Lexe).
Ak ti niekto ponúka pôžičku „bez registrov a bez dokladovania príjmu“, je to dôvod na zvýšenú opatrnosť.
Ak už pôžičku máš a nezvládaš ju, neber si ďalšiu na jej splatenie. Obráť sa na bezplatnú dlhovú poradňu.
Je to jednorazový výpadok, alebo dlhodobý problém?
Ak peniaze nevydržali raz kvôli nečakanej udalosti, stačí prečkať a doplniť rezervu. Pokiaľ sa to deje každý mesiac, problém nie je v šetrení, ale v rozdiele medzi príjmom a nevyhnutnými výdavkami.
| Jednorazový výpadok | Dlhodobý nedostatok |
|---|---|
| pokazená práčka, oprava auta, vyššia faktúra | peniaze chýbajú takmer každý mesiac |
| riešenie: prečkať, potom si vytvoriť rezervu | riešenie: zvýšiť príjem, znížiť pevné náklady, využiť pomoc |
| stačí plán na zvyšné dni | treba nový rozpočet a často aj odbornú radu |
Ak ti peniaze chýbajú každý mesiac, aj keď šetríš, nerobíš nič zle. Pri nízkom príjme ďalšie škrtanie už nemusí stačiť a nie je to otázka disciplíny.
Vtedy pomôže pozrieť sa na veľké položky: bývanie, auto, splátky. Napríklad prechod na lacnejší tarif energií alebo predaj druhého auta často ušetrí viac než desiatky drobných obmedzení.
Bezplatná dlhová poradňa ti pomôže zostaviť rozpočet, ktorý sa dá dodržať.
Ak hľadáš, ako si zvýšiť príjem, konkrétne možnosti od brigád po prácu z domu nájdeš v článku Ako zarobiť peniaze.
Ako zabrániť, aby sa to opakovalo?
Rozdeľ si výplatu hneď v deň, keď príde: najprv pevné platby, potom jedlo na celý mesiac, potom zvyšok. Peniaze na posledný týždeň si odlož bokom, napríklad na samostatný účet alebo do obálky.
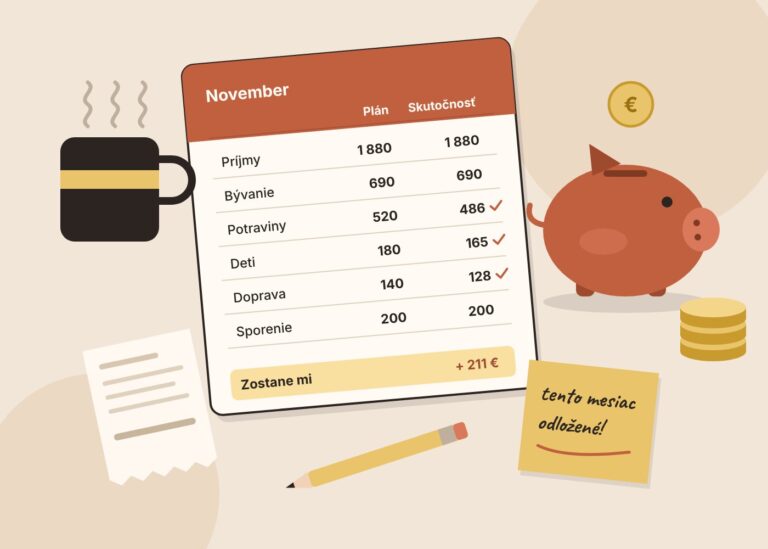
- Zisti, kam ti peniaze odchádzajú. Stačí mesiac zapisovať každý výdavok. Ako si to prehľadne nastaviť, píšem v článku Rodinný rozpočet.
- Nastav si týždenný limit na jedlo namiesto mesačného. Ľahšie sa ustráži.
- Splatnosť platieb si nastav hneď po výplate, nie na koniec mesiaca. Niektorí dodávatelia to umožnia, opýtaj sa.
- Nepočítaj s peniazmi, ktoré ešte nemáš, napríklad s prémiou alebo vrátením dane.
- Mysli dopredu na veľké výdavky, ako sú Vianoce, školské pomôcky alebo ročné poistky. Ak chceš prejsť decembrom bez dlhov, pozri si, ako ušetriť na Vianoce.
Ako si vytvoriť prvú rezervu aj z malého príjmu?
Začni malou sumou, napríklad 5 alebo 10 €, ktoré si v deň výplaty automaticky pošleš na samostatný účet. Za rok to je 60 až 120 €, čo už pokryje drobnú nečakanú vec bez pôžičky.
- Rezervu drž mimo bežného účtu, aby sa neminula „omylom“.
- Keď ti zostane niečo na konci mesiaca, pošli to do rezervy, nie na nákupy.
- Rezervu používaj len na nečakané veci, nie na bežné výdavky.
Koľko si odložiť a kde rezervu držať, vysvetľujem v článku Finančná rezerva.
Keď zvládneš tento mesiac
Zameraj sa na to, aby sa neopakoval. Ebook ti ukáže konkrétne miesta, kde v domácnosti znížiť výdavky: potraviny, energie, telefón, poistky a ďalšie položky. Ušetrené peniaze potom môžeš posielať rovno do rezervy.
Časté otázky
Čo robiť, keď nemám peniaze do výplaty?
Spočítaj, koľko máš, odpočítaj platby splatné do výplaty a zvyšok vydeľ počtom dní. Najprv zaplať jedlo, lieky a cestu do práce.
Ak nemáš na nájom, energie alebo splátku, ozvi sa veriteľovi pred splatnosťou.
Ako vyžiť do výplaty s 50 €?
Peniaze použi len na jedlo k zásobám doma, cestu do práce a lieky. Pri 5 dňoch to je 10 € na deň, pri 10 dňoch 5 €. Var zo zásob a nakupuj raz, podľa zoznamu.
Čo robiť, keď nemám na nájom?
Napíš prenajímateľovi ešte pred splatnosťou a navrhni, koľko zaplatíš teraz a kedy doplatíš zvyšok. Prenajímateľ môže dať výpoveď, ak nájomné nie je zaplatené dlhšie ako tri mesiace.
Mám si zobrať pôžičku do výplaty?
Radšej nie. Pôžička problém presunie do ďalšieho mesiaca a pridá úroky a poplatky.
Skôr skús dohodu s veriteľom, pomoc úradu práce alebo obce, bezplatnú dlhovú poradňu alebo jednorazový príjem navyše.
Kde nájdem bezplatnú pomoc s dlhmi?
V Poradniach komplexnej pomoci, ktoré bezplatne pomáhajú aj s dlhmi a finančnými ťažkosťami (pkp.gov.sk). Pri oddlžení a právnych problémoch pomáha Centrum právnej pomoci.
Čo robiť, ak mi peniaze nevydržia každý mesiac?
Ide o dlhodobý nedostatok príjmu, nie o zlé šetrenie. Pozri sa na veľké pevné výdavky, zváž zvýšenie príjmu a nechaj si pomôcť s rozpočtom v bezplatnej dlhovej poradni.
Zdroje
Overené 15. novembra 2026.
- Štatistický úrad SR: spotrebné výdavky domácností 2025
- Poradne komplexnej pomoci: bezplatné poradenstvo aj pri dlhoch
- Zákon č. 417/2013 Z. z. o pomoci v hmotnej núdzi
- Právne noviny: Výpoveď z nájmu podľa § 711 Občianskeho zákonníka
- Slov-Lex: zákon č. 312/2025 Z. z. o spotrebiteľských úveroch, znenie od 20. novembra 2026
- SITA: Energetici ponúkajú splátkový kalendár (2022)
- Centrum právnej pomoci
- Modrý koník: Vyžijeme z 500 eur? (2025)
Jeden komentár