Ako sa dostať z dlhov? Praktický plán krok za krokom (2026)
Ako sa dostať z dlhov? Najprv si spíš všetky záväzky, zastavíš ďalšie požičiavanie a z príjmu zaplatíš bývanie, energie a jedlo. Až potom rozdelíš zvyšok na minimálne splátky a jeden dlh, ktorý budeš splácať rýchlejšie. Ak na minimálne splátky nemáš, ozvi sa veriteľovi ešte pred splatnosťou a vyhľadaj bezplatnú dlhovú poradňu.
Od 20. 11. 2026 platí na Slovensku nový zákon č. 312/2025 Z. z. o spotrebiteľských úveroch a od 1. 7. 2026 ti pri exekúcii musí zo mzdy zostať aspoň 413,31 € (140 % životného minima 295,22 €, nariadenie vlády č. 268/2006 Z. z.). Osobný bankrot formou splátkového kalendára znamená splatiť aspoň 30 % dlhov do 5 rokov (Centrum právnej pomoci, 2025).
V článku nájdeš tabuľku na evidenciu dlhov, dva modelové rozpočty, porovnanie metódy lavíny a snehovej gule na troch pôžičkách, výpočet konsolidácie a akčný plán na prvých 30 dní. Na konci sú kontakty na bezplatnú pomoc a odpovede na najčastejšie otázky.
Všetky výpočty sú modelové, s uvedenými predpokladmi. Nejde o priemerné náklady slovenských domácností. Článok obsahuje všeobecné informácie, nie právne ani finančné poradenstvo na mieru.
Najdôležitejšie čísla pre dlžníka na Slovensku (2026)
Skôr než začneš plánovať, poznaj hranice, ktoré určuje zákon. Tieto čísla ti pomôžu odhadnúť, čo ti hrozí a čo ti zostane.
| Údaj | Hodnota | Obdobie | Zdroj |
|---|---|---|---|
| Životné minimum jednej plnoletej osoby | 295,22 € mesačne | od 1. 7. 2026 do 30. 6. 2027 | MPSVR SR |
| Suma, ktorú exekútor nesmie zraziť zo mzdy povinnému | 413,31 € (140 % životného minima) + 103,33 € na každú vyživovanú osobu | od 1. 7. 2026 | nariadenie vlády č. 268/2006 Z. z., MPSVR SR |
| Zákonný úrok z omeškania v občianskoprávnych vzťahoch | sadzba ECB + 5 p. b., teda 7,65 % ročne | pri omeškaní, ktoré začalo od 16. 9. 2026 | ECB, e-Justice |
| Nový zákon o spotrebiteľských úveroch | č. 312/2025 Z. z. | účinný od 20. 11. 2026 | Slov-Lex |
| Osobný bankrot splátkovým kalendárom | aspoň 30 % dlhov do 5 rokov, vstupné náklady približne 700 € | stav k 21. 11. 2025 | Centrum právnej pomoci |
| Poplatky Centra právnej pomoci pri oddlžení | 6 € konzultácia, 50 € spracovanie žiadosti | od 1. 7. 2025 | Centrum právnej pomoci |
Zdroj: MPSVR SR, ECB, Slov-Lex, Centrum právnej pomoci; stav k 17. 11. 2026. Sumy pri exekúcii sú prepočet percent z nariadenia na životné minimum a platia pri bežných pohľadávkach. Tabuľka je prehľad zákonných hraníc, nie výpočet tvojej konkrétnej situácie.
Koľko ti po splátkach naozaj zostane?
V bezplatnom plánovači si zapíšeš príjmy, výdavky aj všetky dlhy na jednom mieste. Karta Dlhy ti ukáže, koľko splácaš spolu, a rozpočet, či ti na splátky vôbec vychádza.
Ako zistiť, koľko skutočne dlhuješ?
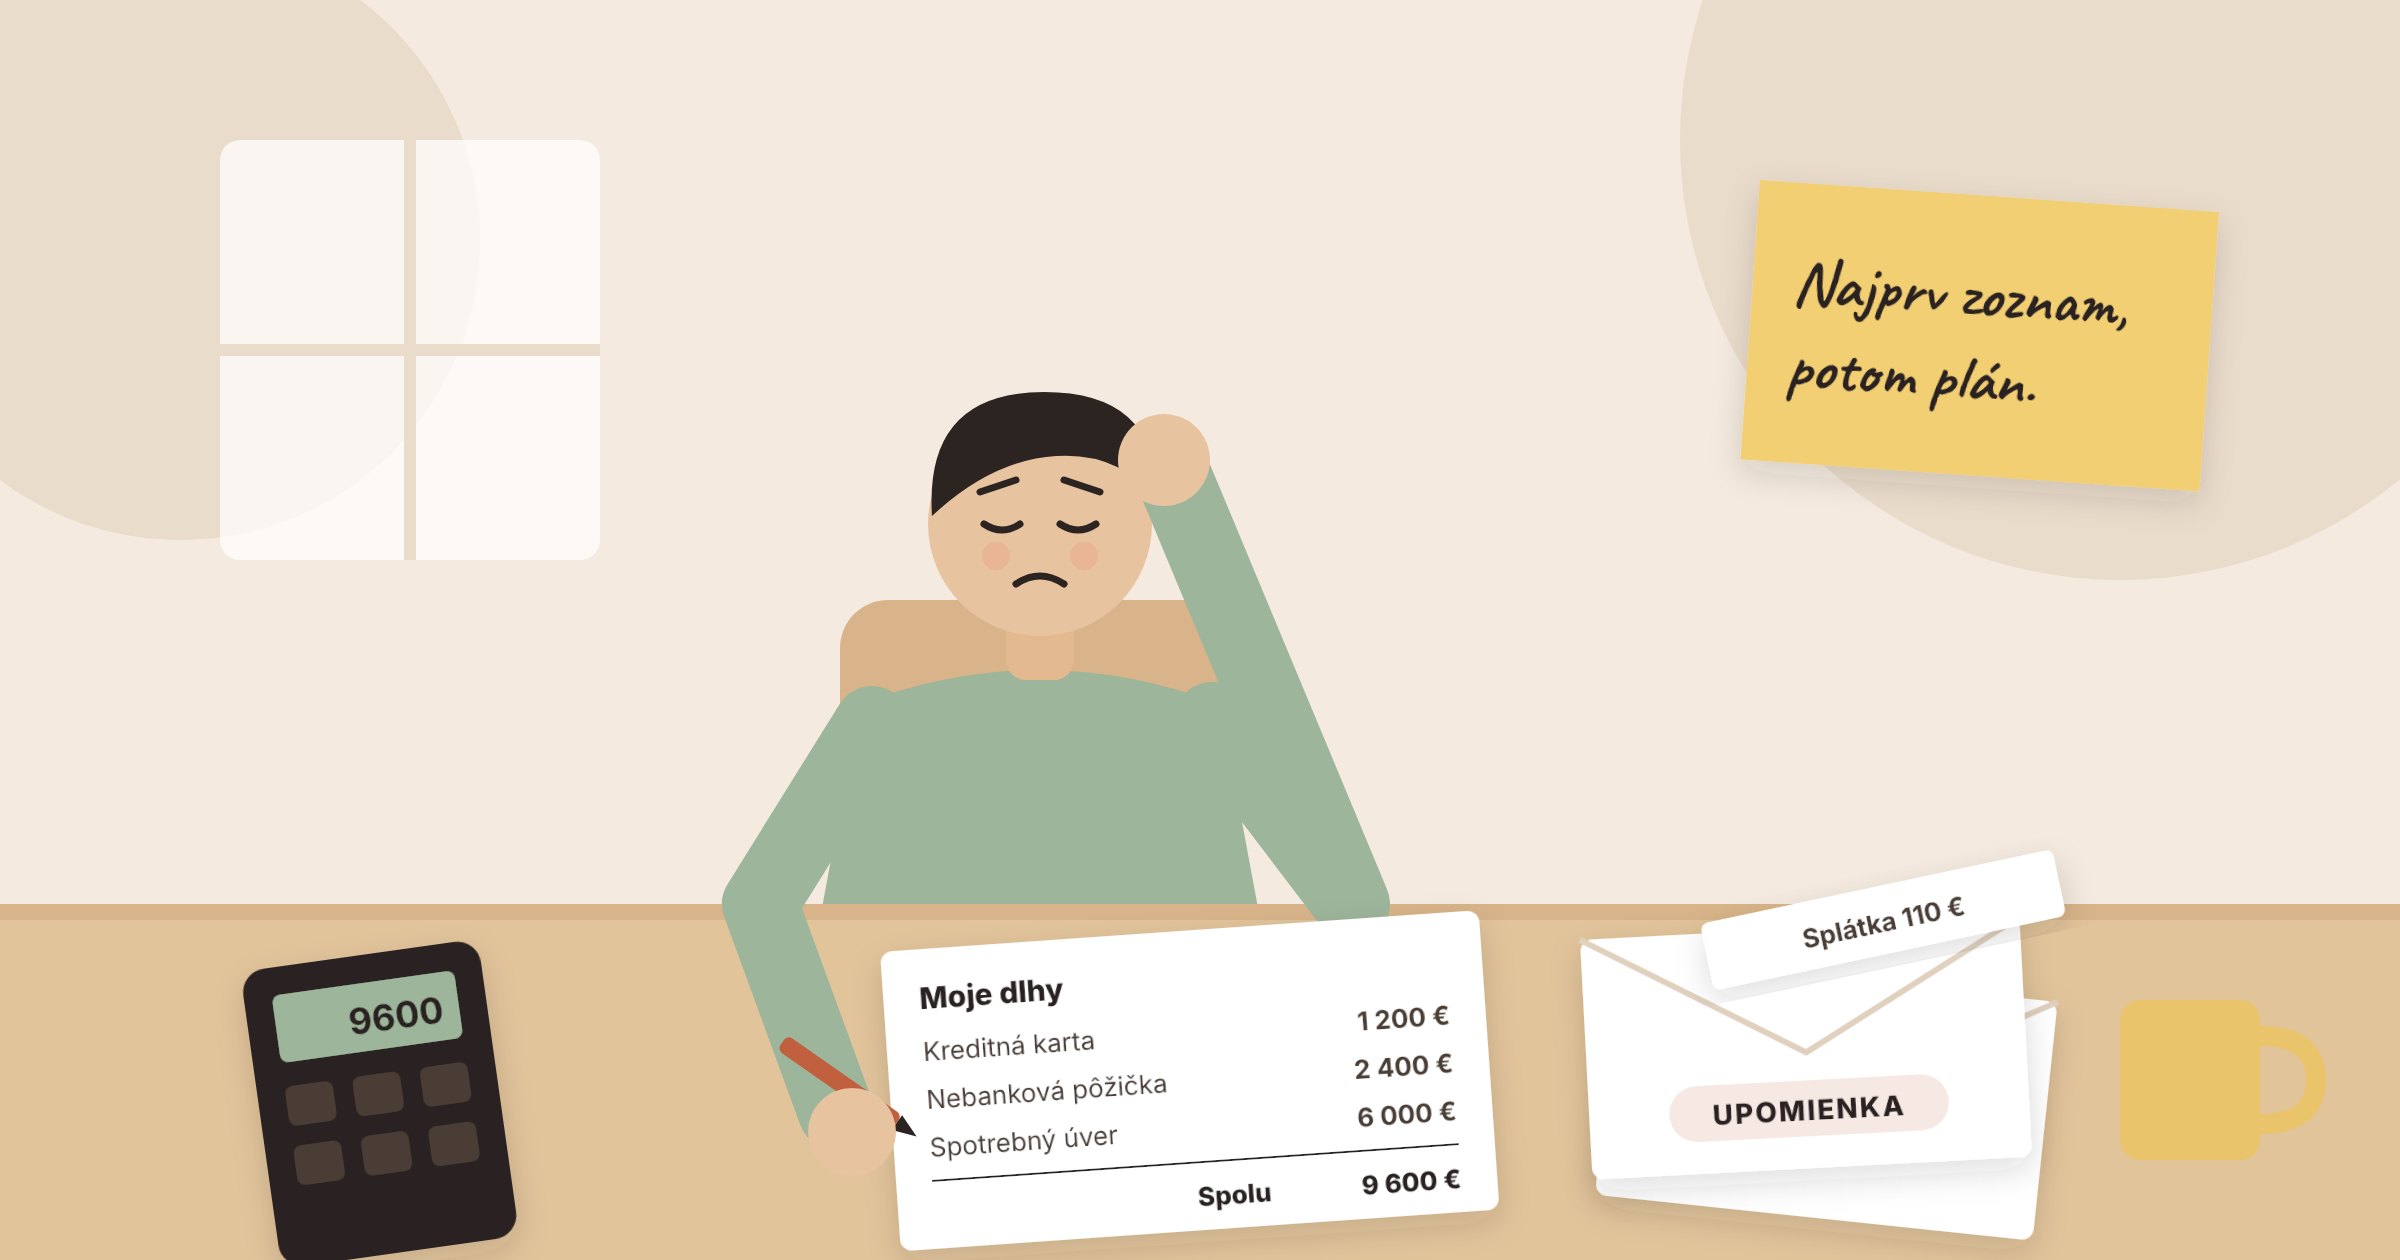
Spíš si na jeden papier alebo do tabuľky každý dlh: komu dlžíš, koľko, akú máš splátku, úrok a dokedy. Bez úplného zoznamu sa nedá rozhodnúť, ktorý dlh je najdrahší a ktorý najnebezpečnejší.
Do zoznamu patria aj veci, ktoré ľudia za dlh nepovažujú. Kreditná karta, povolené prečerpanie na účte, nákup na splátky v e-shope, nedoplatok za energie alebo nájom, dlh u rodiny a pôžička od suseda.
Výška dlhu, splátka, úrok a RPMN: aký je rozdiel?
Tieto štyri čísla si ľudia často zamieňajú, a preto podceňujú, koľko ich dlh naozaj stojí.
- Výška dlhu (zostatok istiny): suma, ktorú ešte musíš vrátiť bez budúcich úrokov.
- Mesačná splátka: suma, ktorú platíš každý mesiac. Obsahuje časť istiny aj úrok.
- Úroková sadzba: ročné percento, ktoré veriteľ počíta zo zostatku dlhu.
- RPMN: ročná percentuálna miera nákladov, teda úrok spolu s poplatkami a povinnými doplnkovými službami.
Na porovnanie dvoch pôžičiek je lepšia RPMN, lebo zahŕňa aj poplatky. Podľa zákona ju musí obsahovať zmluva aj predzmluvné informácie (§ 8 a § 20 zákona č. 312/2025 Z. z.).
Tabuľka na evidenciu dlhov
Údaje nájdeš v zmluve, vo výpise, v internetbankingu alebo v aplikácii veriteľa. Čo nevieš, zisti telefonicky a zapíš si, s kým si hovoril a kedy.
| Veriteľ | Druh dlhu | Zostatok | Mesačná splátka | Úrok / RPMN | Splatnosť | Mám omeškanie? |
|---|---|---|---|---|---|---|
| Banka (príklad) | spotrebný úver | 6 000 € | 150 € | 9,5 % | 2030 | nie |
| Nebanková spoločnosť (príklad) | pôžička | 2 400 € | 110 € | 24 % | 2028 | 1 splátka |
| Banka (príklad) | kreditná karta | 1 200 € | 40 € (minimum) | 19,9 % | bez dátumu | nie |
| Dodávateľ energií (príklad) | nedoplatok | 180 € | — | — | do 14 dní | áno |
Modelové údaje na ukážku vyplnenia. Nie sú to priemerné ani odporúčané hodnoty.
Na konci zoznamu si spočítaj dva súčty: všetky zostatky a všetky mesačné splátky. Druhé číslo je dôležitejšie, lebo ukáže, či vôbec zvládaš splácať z bežného príjmu.
Ako si rozdeliť príjem, keď máš dlhy?
Z výplaty najprv zaplať bývanie, energie, jedlo, lieky a cestu do práce. Potom minimálne splátky všetkých dlhov a až nakoniec zvyšok na rýchlejšie splácanie. Toto poradie chráni domácnosť pred stratou bývania a pred ďalšou pôžičkou na jedlo.
Splácať dlhy na úkor základných potrieb sa nevypláca. Keď nezaplatíš nájom alebo elektrinu, vzniká nový dlh s vážnejšími následkami a o mesiac si požičiaš znova.
Prednosť majú aj dlhy, pri ktorých hrozí strata strechy nad hlavou alebo vážne právne následky. Sem patrí nájom, hypotéka, energie a výživné na dieťa.
Ako rozdeliť peniaze pri rôznych príjmoch, nájdeš aj v článku Ako vyžiť z výplaty. Postup zostavenia celého rozpočtu je v článku Rodinný rozpočet.
Modelový rozpočet 1: rodina so splátkami, ktoré ešte zvláda
Domácnosť s čistým príjmom 2 150 € pokryje nevyhnutné výdavky aj minimálne splátky a 100 € pošle navyše na jeden dlh.
Predpoklady (modelové): dvaja dospelí a dve deti, čistý príjem domácnosti 2 150 € mesačne vrátane prídavkov, tri dlhy s minimálnymi splátkami spolu 300 € (rovnaké ako v príklade nižšie).
| Položka | Suma za mesiac |
|---|---|
| Bývanie a energie | 780 € |
| Potraviny a drogéria | 520 € |
| Doprava | 150 € |
| Deti (škola, krúžky, oblečenie) | 110 € |
| Lieky a zdravie | 30 € |
| Telefón a internet | 40 € |
| Poistenie | 35 € |
| Obálka na nepravidelné výdavky | 60 € |
| Minimálne splátky troch dlhov | 300 € |
| Navyše na jeden vybraný dlh | 100 € |
| Malá rezerva | 25 € |
| Spolu | 2 150 € |
Výpočet: 780 + 520 + 150 + 110 + 30 + 40 + 35 + 60 + 300 + 100 + 25 = 2 150 €.
Výsledok (orientačný): rozpočet je vyrovnaný, ale tesný. Na potraviny vychádza približne 120 € týždenne (520 € ÷ 4,33), preto sa oplatí plánovať nákupy podľa článku Ako ušetriť na potravinách.
Modelový rozpočet, nie odporúčané ani priemerné sumy. Tvoje položky budú iné.
Modelový rozpočet 2: nízky príjem, na ktorom splátky nevyjdú
Človeku s príjmom 950 € zostane po nevyhnutných výdavkoch 135 €, ale jeho splátky sú 230 €. Chýba mu 95 € mesačne a samotným šetrením to nevyrieši.
Predpoklady (modelové): jeden dospelý v podnájme, čistý príjem 950 € mesačne, dve pôžičky so splátkami spolu 230 €.
| Položka | Suma za mesiac |
|---|---|
| Podnájom a energie | 420 € |
| Potraviny a drogéria | 260 € |
| Doprava | 55 € |
| Lieky a hygiena | 25 € |
| Telefón a internet | 25 € |
| Obálka na nepravidelné výdavky | 30 € |
| Nevyhnutné výdavky spolu | 815 € |
| Zostáva na splátky | 135 € |
| Splátky podľa zmlúv | 230 € |
| Chýba každý mesiac | −95 € |
Výpočet: 950 − 815 = 135 €; 135 − 230 = −95 €.
Výsledok (orientačný): tento človek nepotrebuje tvrdšie šetrenie, potrebuje zmenu podmienok splácania, vyšší príjem alebo odbornú pomoc. Čo robiť v takej situácii, nájdeš v sekciách o nedostatku peňazí na splátky a o nízkom príjme.
Modelový rozpočet na ilustráciu, nie typická domácnosť.
Ktoré dlhy splácať ako prvé?
Najskôr vyrieš nedoplatky a omeškané splátky, potom plať minimum na všetkom a všetky peniaze navyše posielaj na jeden dlh. Ktorý to bude, určíš podľa metódy lavíny alebo snehovej gule.
Ak už meškáš so splátkou, nájmom alebo energiami, rieš to ako prvé. Úroky z omeškania a upomienky rastú a pri nájme či energiách hrozí výpoveď alebo prerušenie dodávky.
Dlhová lavína: najprv najdrahší dlh
Pri lavíne zoradíš dlhy od najvyššieho úroku po najnižší. Peniaze navyše dávaš na dlh s najvyšším úrokom a na ostatných platíš minimum.
Lavína vyjde lacnejšie, lebo najrýchlejšie znižuje dlh, z ktorého ti narastá najviac úrokov. Hodí sa pre teba, ak vieš vydržať mesiace bez viditeľného „víťazstva“.
Dlhová snehová guľa: najprv najmenší dlh
Pri snehovej guli zoradíš dlhy od najmenšieho zostatku po najväčší. Peniaze navyše dávaš na najmenší dlh, aby zmizol čo najskôr.
Vyjde trochu drahšie, ale prvý splatený dlh prichádza skôr. Hodí sa, ak máš veľa malých dlhov a potrebuješ vidieť pokrok, aby si to nevzdal.
Porovnanie na príklade s tromi pôžičkami
Pri 400 € mesačne na splátky je človek z dlhov za 28 mesiacov oboma metódami. Lavína ušetrí oproti snehovej guli 42 € na úrokoch.
Predpoklady (modelové):
- kreditná karta: zostatok 1 200 €, úrok 19,9 % ročne, minimálna splátka 40 €,
- nebanková pôžička: zostatok 2 400 €, úrok 24 % ročne, splátka 110 €,
- spotrebný úver v banke: zostatok 6 000 €, úrok 9,5 % ročne, splátka 150 €,
- spolu 9 600 € a minimálne splátky 300 €; na splácanie ide každý mesiac 400 €, teda 100 € navyše,
- splátka splateného dlhu sa presúva na ďalší v poradí, poplatky ani zmeny sadzieb sa nepočítajú.
Výpočet: úrok za mesiac = zostatok × ročná sadzba ÷ 12, potom sa odpočíta splátka. Simulácia beží mesiac po mesiaci, kým nie sú všetky zostatky nulové.
| Spôsob splácania | Poradie | Prvý splatený dlh | Všetko splatené | Úroky spolu |
|---|---|---|---|---|
| Len minimálne splátky (300 €) | každý zvlášť | nebanková pôžička v 29. mesiaci | 49. mesiac | 2 501,81 € |
| Lavína (400 €) | 24 % → 19,9 % → 9,5 % | nebanková pôžička v 14. mesiaci | 28. mesiac | 1 508,25 € |
| Snehová guľa (400 €) | 1 200 € → 2 400 € → 6 000 € | kreditná karta v 10. mesiaci | 28. mesiac | 1 550,33 € |
Modelový výpočet s vymyslenými, no realistickými sadzbami; nejde o priemerné úroky na trhu. Výsledky sú orientačné.
Výsledok (orientačný): 100 € navyše skráti splácanie z 49 na 28 mesiacov a ušetrí na úrokoch približne 950 až 995 €. Rozdiel medzi lavínou a snehovou guľou je len 42,08 €, takže dôležitejšie je, aby si pri zvolenej metóde vydržal.
Čo robiť, keď nemáš na splátky?
Ozvi sa veriteľovi ešte pred dátumom splatnosti, povedz, čo sa stalo, a navrhni konkrétnu sumu, ktorú zvládneš. Kto sa ozve sám, má pri dohode lepšiu pozíciu ako ten, kto čaká na upomienku.
Veriteľa neignoruj ani vtedy, keď sa hanbíš alebo máš strach. Mlčanie problém nezmenší, len k nemu pridá úroky z omeškania a poplatky.
Ako požiadať o zmenu splátkového kalendára
Zavolaj alebo napíš a o výsledku si vyžiadaj potvrdenie e-mailom alebo listom. Uveď dôvod (strata práce, choroba, rozvod), od kedy a na ako dlho ťa to zasiahlo a akú splátku zvládneš.
Veriteľ ti môže ponúknuť odklad časti splátok, predĺženie splatnosti, dočasne nižšiu splátku alebo refinancovanie. Pri úveroch uzavretých od 20. 11. 2026 musí mať veriteľ zavedené postupy, aby vo vhodných prípadoch upravil podmienky splácania ešte pred exekúciou (§ 47 zákona č. 312/2025 Z. z.).
Pri zmluvách uzavretých pred 20. 11. 2026 sa táto povinnosť podľa prechodných ustanovení nevzťahuje (§ 58). Aj tam sa však oplatí žiadať o dohodu, lebo vymáhanie je drahé aj pre veriteľa.
Ak ti banka zníži alebo zruší povolené prečerpanie, musí ti pred exekúciou ponúknuť splatenie čerpanej sumy v 12 rovnakých mesačných splátkach bez dodatočných nákladov. Toto pravidlo platí od 20. 11. 2026 aj pre staršie zmluvy (§ 52 ods. 4 a § 58 ods. 2 zákona č. 312/2025 Z. z.).
Odklad splátok neznamená lacnejší dlh
Odklad alebo predĺženie splatnosti ti uľaví teraz, ale úroky zvyčajne bežia ďalej. Celkovo tak často zaplatíš viac, nie menej.
Pred podpisom dodatku sa preto opýtaj na tri čísla: novú splátku, nový počet splátok a celkovú sumu, ktorú zaplatíš. Ak ti veriteľ ponúkne dohodu s novou zmluvnou pokutou alebo vyšším úrokom, nepodpisuj ju hneď a poraď sa v dlhovej poradni.
Čo robiť pri upomienke alebo výzve na zaplatenie
Upomienku si prečítaj a skontroluj, komu a koľko dlžíš a čo presne tvorí sumu (istina, úrok, poplatky). Ak niečomu nerozumieš, vyžiadaj si písomný rozpis.
Ozvi sa do lehoty, ktorú upomienka uvádza, a navrhni splátky. Ak dlh nespoznávaš alebo suma nesedí, napíš to písomne a zatiaľ nič nepodpisuj, najmä nie uznanie dlhu.
Čo sa stane, keď nebudeš platiť
Pri omeškaní ti veriteľ účtuje úrok z omeškania. Zákonná sadzba v občianskoprávnych vzťahoch je sadzba ECB zvýšená o 5 percentuálnych bodov, pri omeškaní od 16. 9. 2026 teda 7,65 % ročne (nariadenie vlády č. 87/1995 Z. z., ECB).
Dlhšie omeškanie sa zapíše do úverového registra a sťaží ti ďalšie úvery. Ak sa nedohodnete, veriteľ môže vymáhať dlh súdne a po rozhodnutí podať návrh na exekúciu.
Pri exekúcii zrážkami zo mzdy ti od 1. 7. 2026 musí zostať aspoň 413,31 € mesačne a 103,33 € na každú osobu, ktorej platíš výživné, napríklad dieťa (nariadenie vlády č. 268/2006 Z. z.). Z čistej mzdy nad touto sumou sa pri bežných dlhoch zráža najviac tretina, nad 1 239,92 € bez obmedzenia.
Pri prednostných pohľadávkach, napríklad daniach alebo poistnom, je chránená suma nižšia: 295,22 € (100 % životného minima). Pri výživnom na maloleté dieťa je to 60 % životného minima, teda 177,13 €.
Oplatí sa konsolidácia pôžičiek?
Konsolidácia sa oplatí len vtedy, keď ti nová pôžička zníži celkovú sumu, ktorú zaplatíš, nielen mesačnú splátku. Ak sa splatnosť výrazne predĺži, nižšia splátka často znamená vyššie preplatenie.
Konsolidácia znamená, že viac pôžičiek splatíš jednou novou. Namiesto troch splátok platíš jednu, zvyčajne s inou sadzbou a inou dobou splácania.
Môže pomôcť, ak má nová pôžička výrazne nižšiu RPMN, nemá vysoké poplatky a splatnosť sa veľmi nepredĺži. Nevýhodná býva, keď ti ju ponúkajú „bez registrov“, keď sa dlh natiahne na mnoho rokov alebo keď si po konsolidácii znova začneš čerpať kreditku.
Modelový príklad konsolidácie s výpočtom
Pri dlhšej splatnosti klesne splátka z 300 € na 152,63 €, no zaplatíš o 2 550,84 € viac. Kratšia konsolidácia s nižšou sadzbou ušetrí 254,58 €.
Predpoklady (modelové): tie isté tri dlhy spolu 9 600 € ako v príklade vyššie. Nová pôžička má poplatok za poskytnutie 150 €, ktorý sa pripočíta k istine, teda istina 9 750 €. Sadzby sú vymyslené na porovnanie, nejde o ponuku žiadnej banky.
Výpočet: anuitná splátka = istina × (r ÷ 12) ÷ (1 − (1 + r ÷ 12)^−n), kde r je ročná sadzba a n počet mesiacov. Celkovo zaplatíš = splátka × počet splátok.
| Možnosť | Mesačne | Doba | Zaplatíš spolu | Oproti pôvodným dlhom |
|---|---|---|---|---|
| Pôvodné dlhy, len minimálne splátky | 300 € | 49 mesiacov | 12 101,81 € | — |
| Konsolidácia A: 10,9 %, 8 rokov | 152,63 € | 96 mesiacov | 14 652,65 € | o 2 550,84 € viac |
| Konsolidácia B: 9,9 %, 4 roky | 246,82 € | 48 mesiacov | 11 847,23 € | o 254,58 € menej |
| Bez novej pôžičky, lavína | 400 € | 28 mesiacov | 11 108,25 € | o 993,56 € menej |
Modelový výpočet, sadzby nie sú trhové priemery. Výsledky sú orientačné a nezohľadňujú poistenie ani iné poplatky.
Výsledok (orientačný): nižšia splátka sama osebe nie je úspora. Ak dokážeš platiť 400 € mesačne, najlacnejšie vyjde splácať pôvodné dlhy metódou lavíny bez novej pôžičky.
Konsolidácia A môže mať zmysel iba vtedy, keď súčasné splátky reálne nezvládaš a iná dohoda s veriteľmi nie je možná. Aj vtedy si ju najprv prepočítaj s dlhovým poradcom.
Ako sa dostať z dlhov, keď máš nízky príjem?
Pri nízkom príjme najprv zisti, či ti po zaplatení nevyhnutných výdavkov vôbec niečo zostáva. Ak nie, potrebuješ zmenu splátok, vyšší príjem alebo pomoc štátu, nie ďalšie škrtanie. Taká situácia nie je zlyhanie ani nedostatok disciplíny.
Šetrenie na zbytočnostiach pomôže tomu, kto má rezervu vo výdavkoch na predplatné, jedlo mimo domu či nákupy. Kto už míňa len na bývanie, jedlo a lieky, ten si ďalšie peniaze nevyškrtá.
Realistický postup pri nízkom príjme
- Ochráň základ. Nájom, energie, jedlo a lieky plať prednostne, aj keď na splátku nevyjde celá suma.
- Spíš rozdiel. Rovnako ako v modelovom rozpočte 2 si spočítaj, koľko ti každý mesiac chýba.
- Ozvi sa všetkým veriteľom. Ponúkni každému sumu, ktorú reálne zvládneš, a požiadaj o dočasne nižšie splátky.
- Choď do bezplatnej poradne. Poradne komplexnej pomoci a Centrum právnej pomoci ti pomôžu s rozpočtom, zmluvami aj posúdením, či prichádza do úvahy oddlženie.
- Over si nárok na pomoc štátu. Ak príjem domácnosti nedosahuje životné minimum, môžeš na úrade práce požiadať o pomoc v hmotnej núdzi. Od 1. 1. 2026 je dávka pre jednotlivca 89,70 € mesačne a úrad posudzuje aj majetok domácnosti (Finančný kompas, 2026).
- Hľadaj vyšší príjem. Brigáda, viac hodín, predaj nepotrebných vecí. Konkrétne možnosti nájdeš v článku Ako zarobiť peniaze.
Ďalšiu pôžičku na splatenie dlhu si neber. Pri nedostatku peňazí len presunie problém do ďalšieho mesiaca a pridá k nemu úroky. Ak ti chýbajú peniaze na pár dní, pomôže článok Nemám peniaze do výplaty.
Pri nedostatku na základné výdavky sa vyplatí pozrieť aj na najväčšie pevné platby. Napríklad nižší účet za elektrinu podľa článku Ako ušetriť na elektrine uvoľní peniaze každý mesiac.
Čo je osobný bankrot a kedy prichádza do úvahy?
Osobný bankrot (zákonom nazývaný oddlženie) je súdny proces, po ktorom sa dlhy, ktoré nedokážeš splácať, stanú nevymožiteľnými. Prichádza do úvahy vtedy, keď si platobne neschopný a dohoda s veriteľmi už nie je možná.
Upravuje ho zákon č. 7/2005 Z. z. o konkurze a reštrukturalizácii. Návrh za teba môže podať iba Centrum právnej pomoci alebo advokát, ktorého určí (Centrum právnej pomoci, brožúra k 21. 11. 2025).
Kto sa môže oddlžiť
Podľa Centra právnej pomoci musíš splniť tieto základné podmienky (stav k 21. 11. 2025):
- si fyzická osoba alebo živnostník,
- si platobne neschopný, teda aspoň jeden dlh neplatíš aspoň 180 dní po splatnosti,
- vedie sa voči tebe aspoň jedna exekúcia alebo podobné vykonávacie konanie,
- máš poctivý zámer riešiť dlhy podľa svojich možností,
- žiješ a pracuješ prevažne na Slovensku,
- nie si vo výkone trestu odňatia slobody.
Pri konkurze musí exekúcia trvať aspoň jeden rok. Pri splátkovom kalendári sa táto podmienka nevyžaduje.
Konkurz alebo splátkový kalendár?
Konkurz je vhodnejší pre ľudí bez majetku a s nízkym príjmom, splátkový kalendár pre tých, ktorí majú pravidelný príjem a chcú si ponechať majetok.
| Konkurz | Splátkový kalendár | |
|---|---|---|
| Pre koho | bez majetku, s nízkym alebo žiadnym príjmom | s pravidelným príjmom |
| Majetok | správca ho speňaží | zostáva ti |
| Koľko splatíš | to, čo sa získa z majetku | aspoň 30 % dlhov do 5 rokov, súd určí 30 až 100 % |
| Exekúcia pred podaním | aspoň 1 rok | stačí aspoň jedna, bez dĺžky |
| Vstupné náklady | pôžička od Centra 500 € na správcu, splácaš ju až po vyhlásení konkurzu | približne 700 € (500 € preddavok správcovi, asi 200 € advokátovi) |
| Exekúcie | zastavia sa | zastavia sa |
Zdroj: Centrum právnej pomoci, Informácie o oddlžení, verzia k 21. 11. 2025. Okrem toho sa od 1. 7. 2025 platí 6 € za konzultáciu a 50 € za spracovanie žiadosti.
Čo osobný bankrot nevymaže
Osobný bankrot nie je jednoduché vymazanie všetkých dlhov. Podľa Centra právnej pomoci sa nedá oddlžiť napríklad od týchto dlhov:
- výživné na dieťa,
- dlh zabezpečený záložným právom, napríklad na nehnuteľnosť,
- dlh zo spôsobenia škody na zdraví alebo z úmyselného konania,
- pracovnoprávne nároky, napríklad nevyplatená mzda zamestnancovi,
- peňažný trest uložený súdom,
- nepeňažné dlhy a pôžička od Centra právnej pomoci.
Dlhy, ktoré vzniknú po vyhlásení konkurzu, sú nové a oddlženie sa na ne nevzťahuje. Spoludlžníci a ručitelia sa tvojím bankrotom neoddlžia a spoločný dlh manželov prechádza na druhého manžela.
Dôsledky a riziká
Vyhlásením konkurzu zaniká bezpodielové spoluvlastníctvo manželov. Vyhlásenie sa zverejní v Insolvenčnom registri.
Veriteľ môže do 6 rokov navrhnúť zrušenie oddlženia pre nepoctivý zámer, napríklad ak si zatajil majetok alebo veriteľa. Ak súd oddlženie zruší, dlhy sa stanú znova splatné. Ďalšie oddlženie je možné až po 10 rokoch.
Pri zamestnaní ani pri zriadení účtu po bankrote zákonné obmedzenia nie sú. Nový úver však môže byť ťažšie dostupný.
Ako postupovať
Objednaj sa na konzultáciu v Centre právnej pomoci cez call centrum 0650 105 100, osobne alebo na webe centrumpravnejpomoci.sk. Centrum má 15 kancelárií a 43 konzultačných pracovísk.
Žiadosť posúdi do 30 dní a pri splnení podmienok podá návrh na súd, ktorý rozhodne do 15 dní. Pozor na firmy, ktoré za poplatok sľubujú vybavenie bankrotu, lebo návrh môže na súd podať len Centrum alebo ním určený advokát.
Kde získať bezplatnú pomoc, keď máš dlhy?
Bezplatnú pomoc pri dlhoch poskytujú na Slovensku Poradne komplexnej pomoci (právnik, ekonóm, psychológ) a Centrum právnej pomoci pre oddlženie. Obráť sa na ne skôr, než podpíšeš novú pôžičku alebo dohodu, ktorej nerozumieš.
| Kam sa obrátiť | S čím pomôže | Kedy ísť | Kontakt |
|---|---|---|---|
| Poradne komplexnej pomoci (ÚPSVaR) | rozpočet, analýza dlhov, zmluvy, psychologická podpora; bezplatne pre všetkých, sieť 46 poradní | hneď, keď nevieš, ako ďalej | pkp.gov.sk, kontakty na poradne v tvojom okrese |
| Centrum právnej pomoci | osobný bankrot, právna pomoc pre ľudí s nízkym príjmom | keď máš exekúciu a dlhy nezvládaš splácať | 0650 105 100, info@centrumpravnejpomoci.sk |
| Úrad práce, sociálnych vecí a rodiny | posúdenie pomoci v hmotnej núdzi | keď príjem nestačí na základné potreby | úrad podľa trvalého pobytu |
| Veriteľ (banka, nebanková spoločnosť) | zmena splátkového kalendára, odklad, refinancovanie | ešte pred splatnosťou splátky | číslo zo zmluvy alebo aplikácie |
| Národná banka Slovenska | podnet, ak veriteľ porušuje pravidlá ochrany spotrebiteľa | až po reklamácii u veriteľa, keď s jej vybavením nesúhlasíš | formulár na nbs.sk alebo list: Imricha Karvaša 1, 813 25 Bratislava |
Stav k 17. 11. 2026. Pred návštevou si over aktuálne úradné hodiny na webe inštitúcie.
Od 20. 11. 2026 musí veriteľ spotrebiteľovi, ktorý má alebo môže mať problém so splácaním, navrhnúť dlhové poradenstvo a dať mu informáciu o dostupnom poradcovi (§ 45 zákona č. 312/2025 Z. z.). Dlhový poradca nesmie byť zároveň veriteľom ani sprostredkovateľom úverov.
Akčný plán na prvých 30 dní
Za prvý mesiac nemusíš splatiť dlhy, ale musíš mať úplný zoznam, nový rozpočet, dohodu s veriteľmi, ktorým meškáš, a prvú splátku navyše. Tento plán je postavený tak, aby sa dal zvládnuť popri práci.
1 až 7 deň: prehľad
- Prestaň si požičiavať. Odinštaluj aplikácie s rýchlymi pôžičkami a nepoužívaj kreditku.
- Spíš všetky dlhy do tabuľky vyššie alebo do karty Dlhy v plánovači rozpočtu.
- Označ dlhy s omeškaním a tie, pri ktorých hrozí strata bývania alebo energií.
8 až 14 deň: rozpočet a prvé telefonáty
- Zostav rozpočet podľa poradia: bývanie, energie, jedlo, lieky, doprava, minimálne splátky.
- Spočítaj, či ti niečo zostáva, alebo chýba.
- Kontaktuj veriteľov, ktorým meškáš, a dohodu si nechaj potvrdiť písomne.
15 až 21 deň: pomoc a rozhodnutie
- Ak ti peniaze chýbajú alebo máš exekúciu, objednaj sa do Poradne komplexnej pomoci alebo do Centra právnej pomoci.
- Vyber si metódu lavíny alebo snehovej gule a zapíš si poradie dlhov.
- Ak zvažuješ konsolidáciu, prepočítaj celkovú sumu, ktorú zaplatíš, nielen splátku.
22 až 30 deň: nastavenie
- Nastav trvalé príkazy na minimálne splátky na deň po výplate.
- Pošli prvú sumu navyše na vybraný dlh, aj keby to bolo 20 €.
- Založ obálku na nepravidelné výdavky a začni odkladať malú rezervu.
Kontrolný zoznam
- Mám zoznam všetkých dlhov vrátane nedoplatkov a dlhov u rodiny.
- Poznám súčet zostatkov aj súčet mesačných splátok.
- Bývanie, energie a jedlo mám v rozpočte zaplatené ako prvé.
- Neberiem si novú pôžičku na splatenie starej.
- Veritelia, ktorým meškám, vedia o mojej situácii.
- Každú dohodu mám potvrdenú písomne.
- Mám vybranú metódu a poradie splácania.
- Na upomienky odpovedám v lehote a nič nepodpisujem bez rozpisu sumy.
- Viem, kam sa obrátiť po bezplatnú pomoc.
- Odkladám aspoň malú sumu na nečakané výdavky.
Chceš mať plán splácania aj na ďalšie mesiace?
V ebooku V roku 2027 ušetrím viac je septembrová kapitola Banka a dlhy, pracovný list Moje dlhy a v Exceli hárok Plán splácania dlhov. Ak je mesiac naozaj ťažký, pomôže kapitola Krízový rozpočet a Keď je to ťažšie.
Pozri si celý plán šetrenia na rok 2027Najčastejšie chyby pri splácaní dlhov
Najdrahšou chybou je vziať si novú rýchlu pôžičku na splátku starej. Dlh tým nezmizne, len k nemu pribudnú ďalšie náklady.
- Ignorovanie listov a telefonátov. Neotvorená obálka nič nerieši a lehoty plynú ďalej.
- Rozhodovanie podľa výšky splátky. Nižšia splátka pri dlhšej splatnosti môže znamenať tisíce eur navyše, ako ukazuje príklad konsolidácie.
- Platenie dlhov namiesto nájmu a energií. Vznikne tak nový dlh s horšími následkami.
- Podpisovanie uznania dlhu bez kontroly. Skontroluj sumu a ak si nie si istý, poraď sa v poradni.
- Platenie „oddlžovacím“ firmám. Návrh na osobný bankrot podáva Centrum právnej pomoci a konzultácia stojí 6 €.
- Zatajovanie pred partnerom. Pri spoločnom rozpočte a spoločných dlhoch sa dohoda bez partnera dodržiava ťažko.
Ako zabrániť tomu, aby si sa do dlhov dostal znova?
Ochráni ťa realistický rozpočet, malá rezerva a plán na výdavky, ktoré neprichádzajú každý mesiac. Väčšina nových dlhov vzniká pri nečakanej oprave, ročnom vyúčtovaní alebo na Vianoce.
- Rozpočet, ktorý sedí s realitou. Zapisuj skutočné výdavky aspoň dva mesiace a podľa nich uprav plán.
- Malá rezerva skôr než veľká. Najprv 500 až 1 000 €, aby ťa oprava práčky nevrátila k pôžičke. Ako ju vytvoriť aj z malého príjmu, nájdeš v článku Finančná rezerva.
- Kontrola pravidelných platieb. Raz za štvrť roka prejdi výpis a zruš predplatné a poistky, ktoré nepotrebuješ.
- Obálka na nepravidelné výdavky. Ročné poplatky, školu, dovolenku a darčeky rozpočítaj na 12 mesiacov a odkladaj mesačne.
- Kreditka a prečerpanie s pravidlom. Používaj ich len vtedy, keď dlh vieš splatiť celý v najbližšom mesiaci. Inak kartu zruš alebo zníž limit.
Ak potrebuješ pripraviť sa na sviatky bez nového dlhu, pomôže článok Ako ušetriť na Vianoce.
Ebook · plán na 12 mesiacov
V roku 2027 ušetri viac
Každý mesiac jedna malá úloha. Zistíš, kam ti miznú peniaze, a postupne nájdeš sumu, ktorú pošleš do rezervy.
Časté otázky
Ako sa čo najrýchlejšie dostať z dlhov?
Najrýchlejšie pomôže prestať si požičiavať a posielať každé euro navyše na jeden dlh. V modelovom príklade 100 € navyše skrátilo splácanie z 49 na 28 mesiacov. Rýchlosť závisí od toho, koľko ti po nevyhnutných výdavkoch zostane.
Čo robiť, keď mám viac pôžičiek?
Spíš ich do jednej tabuľky, na všetkých plať minimálnu splátku a peniaze navyše posielaj na jednu. Pri lavíne je to pôžička s najvyšším úrokom, pri snehovej guli tá najmenšia. Omeškané splátky a nedoplatky rieš ako prvé.
Čo robiť, keď nemám na splátku?
Ozvi sa veriteľovi ešte pred splatnosťou a navrhni sumu, ktorú zvládneš. Dohodu si nechaj potvrdiť písomne. Ak nemáš na splátky dlhodobo, obráť sa na bezplatnú Poradňu komplexnej pomoci.
Môže mi banka odpustiť časť dlhu?
Áno, môže, ale nárok na to nemáš. Nový zákon č. 312/2025 Z. z. uvádza čiastočné odpustenie dlhu medzi možnými úpravami splácania pri úveroch uzavretých od 20. 11. 2026. O odpustení vždy rozhoduje veriteľ.
Oplatí sa konsolidovať pôžičky?
Oplatí sa len vtedy, keď celková suma, ktorú zaplatíš, bude nižšia ako pri pôvodných pôžičkách. V modelovom príklade dlhšia konsolidácia znížila splátku na polovicu, ale predražila dlh o 2 550,84 €. Pred podpisom porovnaj RPMN, poplatky a celkovú zaplatenú sumu.
Kedy môžem požiadať o osobný bankrot?
O osobný bankrot môžeš požiadať, keď si platobne neschopný a vedie sa voči tebe aspoň jedna exekúcia. Pri konkurze musí trvať aspoň rok, pri splátkovom kalendári nie. Návrh podáva Centrum právnej pomoci (stav k 21. 11. 2025).
Kde získam bezplatnú pomoc s dlhmi?
Bezplatnú pomoc poskytujú Poradne komplexnej pomoci pod ÚPSVaR, kde pracujú právnici, ekonómovia a psychológovia. Pri osobnom bankrote pomôže Centrum právnej pomoci na čísle 0650 105 100. Konzultácia k oddlženiu stojí od 1. 7. 2025 poplatok 6 €.
Môžem sa dostať z dlhov aj s nízkym príjmom?
Áno, ale často nie samotným šetrením. Pomôže zmena splátkového kalendára, vyšší príjem, pomoc v hmotnej núdzi alebo pri exekúciách osobný bankrot. Začni v bezplatnej poradni, ktorá s tebou prepočíta, čo je reálne.
Zdroje
- Centrum právnej pomoci: Informácie o oddlžení – konkurz a splátkový kalendár, verzia k 21. 11. 2025 – podmienky oddlženia, náklady, poplatky, výnimky, kontakty.
- Zákon č. 312/2025 Z. z. o spotrebiteľských úveroch, znenie účinné od 20. 11. 2026 (Slov-Lex) – § 45, § 47, § 52, § 58.
- MPSVR SR: Výška životného minima od 1. júla 2026 – 295,22 €.
- Nariadenie vlády č. 268/2006 Z. z. o rozsahu zrážok zo mzdy, znenie od 1. 1. 2022 (Slov-Lex) – 140 %, 25 %, 100 %, 60 % a trojnásobok základnej sumy.
- Finančný kompas: Pomoc v hmotnej núdzi, 13. 7. 2026 – sumy dávok od 1. 1. 2026 (sekundárny zdroj).
- NBS: Ochrana finančného spotrebiteľa (brožúra) – postup podnetu na NBS.
- ECB: Rozhodnutia o menovej politike, 10. 9. 2026 – sadzba hlavných refinančných operácií 2,65 % od 16. 9. 2026.
- Portál e-Justice: Zákonné úroky na Slovensku – úrok z omeškania podľa nariadenia vlády č. 87/1995 Z. z.
- Poradne komplexnej pomoci: leták ÚPSVaR, 2025 – rozsah bezplatného poradenstva.
- ÚPSVaR: Opis národného projektu Sieť odborného poradenstva – 46 poradní, projekt od 03/2025 do 2027.
- Insolvenčný register Ministerstva spravodlivosti SR – zverejňovanie oddlženia.