Finančná rezerva: koľko si odložiť, kde ju držať a ako ju vytvoriť od nuly
Finančná rezerva sú peniaze odložené na nečakané a nevyhnutné výdavky, napríklad pokazenú práčku, opravu auta alebo dlhšiu PN. Jej výška sa počíta z nutných mesačných výdavkov, nie z príjmu. Pre domácnosť s dvoma stabilnými príjmami môže byť rozumným prvým cieľom rezerva vo výške troch mesiacov výdavkov. Pri jednom príjme je vhodné uvažovať o štyroch až šiestich mesiacoch a pri živnosti alebo nepravidelnom príjme o šiestich až deviatich mesiacoch. Začať sa oplatí menšou rezervou 500 až 1 000 € a postupne ju dopĺňať.
Rýchla odpoveď: väčšina domácností by mala cieliť na 3 až 6 mesiacov nutných výdavkov. Pri živnosti alebo nepravidelnom príjme je vhodná vyššia rezerva, 6 až 9 mesiacov.
V článku zistíš, ako si vypočítať vlastnú rezervu, kde ju držať, ako dlho to bude trvať a kedy ju použiť.
Aktualizované: 14. novembra 2026
Finančná rezerva v skratke
- Čo to je: peniaze, ktoré nemáš naplánované na nič, len na nečakané a nutné výdavky.
- Z čoho sa počíta: z nutných mesačných výdavkov (bývanie, energie, potraviny, doprava, poistky, splátky, deti, zdravie).
- Koľko: ako prvý cieľ 3 mesiace pri dvoch stabilných príjmoch, 4 až 6 pri jednom príjme, 6 až 9 pri živnosti alebo nepravidelnom príjme. Presná výška závisí od rizika tvojej domácnosti.
- Prvý cieľ: 500 až 1 000 €.
- Kde: na sporiacom účte bez platobnej karty, nie v akciách ani kryptomenách.
Čo je finančná rezerva a čo nie
Rezerva sú peniaze, ktoré ležia na samostatnom účte a čakajú na deň, keď sa niečo pokazí. Bez nej môžeš takúto udalosť riešiť kreditnou kartou, pôžičkou alebo siahnutím na peniaze určené na iné účely. S ňou je to len nepríjemnosť.
Rezerva nie je sporenie na dovolenku, Vianoce, nové auto ani na investovanie. Na tieto veci si odkladaj do samostatných fondov. Keď sa všetko mieša na jednom účte, rezerva sa minie na dovolenku a potom chýba, keď sa pokazí kotol.
Pozor aj na výdavky, ktoré prídu raz za čas, ale vieš o nich dopredu: ročná poistka, servis auta, školské pomôcky. Nie sú nečakané, preto si na ne odkladaj do fondu na nepravidelné výdavky, nie do rezervy. Inak bude z rezervy každý september a pri každom servise ubúdať.
Ako sú na tom slovenské domácnosti
- 21,5 % Slovákov nemalo pred letom žiadnu rezervu a ďalších 18,4 % malo odložených najviac 500 €. Vyplýva to z prieskumu EOS KSI na vzorke 1 000 ľudí zo septembra 2026.
- 12 % domácností nemá žiadnu rezervu a ďalších 16 % má rezervu menšiu ako jeden mesačný príjem. Ukázal to prieskum Home Credit a Ipsos z júna 2026.
- Slovenské domácnosti odkladajú menej než veľká časť Európy. Miera úspor domácností, teda časť príjmov, ktorú neminú, bola za celý rok 2025 podľa Eurostatu 6,1 %. Priemer eurozóny bol 14,8 % a EÚ 14,3 %.
- Kto rezervu má, najčastejšie ju drží na sporiacom účte. V prieskume rodín UNIQA 2026 na otázku „Ako si v rodine vytvárate finančnú rezervu?“ označilo sporiaci účet 67 % opýtaných, ktorí rezervu majú (706 ľudí zo Slovenska, mohli vybrať viac možností). Nasleduje stavebné sporenie (44 %) a hotovosť (42 %).
Ak rezervu zatiaľ nemáš, nie si výnimka. V prieskume EOS KSI uviedlo 21,5 % respondentov, že pred letom nemali žiadnu finančnú rezervu. Každé euro, ktoré dáš bokom, ťa posunie ďalej.
Koľko by mala mať rodina v rezerve
Rezerva sa nepočíta z celého príjmu ani zo všetkých bežných nákupov. Počíta sa z nutných mesačných výdavkov, teda z toho, čo musíš platiť, aj keď sa niečo pokazí:
- bývanie a energie,
- potraviny a drogéria,
- doprava do práce,
- poistky a splátky,
- deti (škôlka, družina, obedy),
- lieky a zdravie.
Reštaurácie, predplatné, darčeky ani dovolenka sem nepatria. Tie sa v ťažkom mesiaci dajú vynechať.
| Tvoja situácia | Odporúčaná rezerva |
|---|---|
| Dvaja pracujúci so stabilným zamestnaním | 3 mesiacerozumný prvý cieľ |
| Jeden príjem v domácnosti | 4 až 6 mesiacov |
| Živnostník, sezónna práca alebo nepravidelný príjem | 6 až 9 mesiacov |
| Starší dom alebo auto, kde často niečo opravuješ | + 1 mesiac navyše |
Sú to orientačné čísla, nie pravidlo. Záleží aj na tom, koľko máte detí, či splácate hypotéku a ako rýchlo by ste vedeli znížiť výdavky.
Finančná rezerva pri hypotéke
Hypotéka je pre väčšinu rodín najväčší pravidelný výdavok a v ťažkom mesiaci sa nedá vynechať. Do nutných výdavkov preto vždy započítaj celú mesačnú splátku.
S hypotékou sa oplatí mieriť vyššie:
- Dva stabilné príjmy: skôr 4 mesiace ako 3.
- Jeden príjem alebo živnosť: 6 mesiacov a viac.
- Blíži sa koniec fixácie: ak by splátka po novej fixácii stúpla, počítaj rezervu z vyššej splátky.
- Vlastný dom alebo byt: opravu kotla, strechy či rozvodov platíš ty. Pridaj mesiac navyše, ako v tabuľke vyššie.
Ak máš k hypotéke poistenie schopnosti splácať, pozri si v zmluve, čo presne kryje a po akom čase začne platiť. Rezervu nenahrádza, ale môže ju odľahčiť.
Ako si vypočítať vlastnú rezervu
- Sčítaj nutné mesačné výdavky. Najpresnejšie z výpisov z účtu za posledné tri mesiace. Ak nevieš, koľko vám mesačne odchádza, pomôže ti článok Rodinný rozpočet: koľko míňajú Slováci a ako mať peniaze pod kontrolou.
- Vynásob ich počtom mesiacov podľa tabuľky vyššie. To je tvoj cieľ.
- Odčítaj, čo už máš odložené, a vydeľ to sumou, ktorú vieš mesačne odkladať. Výsledok zaokrúhli nahor na celé mesiace a zistíš, ako dlho bude trvať, kým cieľ dosiahneš.
Vzorec na výpočet finančnej rezervy
Cieľ rezervy = nutné mesačné výdavky × počet mesiacov
Chýbajúca suma = cieľ rezervy − už odložené peniaze
Mesiace do cieľa = chýbajúca suma ÷ mesačná úspora
Na príklade Kováčovcov: 2 245 € × 3 = 6 735 €. Potom 6 735 € − 2 980 € = 3 755 €. A nakoniec 3 755 € ÷ 325 € = 11,6. Výsledok vždy zaokrúhli nahor na celý mesiac, takže Kováčovci budú mať rezervu hotovú za 12 mesiacov.
Príklad: rodina s nutnými výdavkami 2 245 €
Modelová rodina Kováčovcov z ebooku V roku 2027 ušetrím viac má nutné výdavky 2 245 € mesačne. Majú dva stabilné príjmy, takže si ako prvý plný cieľ stanovili tri mesiace.
| Výpočet | Kováčovci |
|---|---|
| Nutné mesačné výdavky | 2 245 € |
| Počet mesiacov | 3 |
| Cieľ rezervy | 6 735 € |
| Už majú odložené | 2 980 € |
| Chýba | 3 755 € |
| Mesačne odložia | 325 € |
| Mesiacov do cieľa | 12 |
Kalkulačka finančnej rezervy
Zadaj svoje čísla a hneď uvidíš, akú rezervu potrebuješ a kedy ju budeš mať.
Začni nutnými mesačnými výdavkami.
Ako si vytvoriť rezervu od nuly: 4 etapy
Väčšina rodín rezervu nemá, lebo cieľ „šesť mesačných platov“ vyzerá nedosiahnuteľne. Preto ju stavaj po etapách. Každá má vlastný cieľ a každá ťa chráni o niečo viac.
- Malá rezerva: 500 až 1 000 €. Pokryje menšie nečakané výdavky, napríklad opravu práčky alebo zubára. Je to prvý krok, nie plná ochrana. Začni ňou aj pri splácaní dlhov, omeškané splátky však rieš ako prvé.
- Jeden mesiac nutných výdavkov. Pomôže ti preklenúť krátky výpadok príjmu alebo obdobie, keď dostaneš nižší príjem, napríklad počas PN.
- Tri mesiace nutných výdavkov. Pre rodinu s dvoma stabilnými príjmami je to rozumný prvý cieľ. Nie každá rodina má však rovnaké riziko.
- Šesť až deväť mesiacov. Odporúčaný cieľ, ak máš jeden príjem, podnikáš alebo máš vysoké záväzky. Nie je to povinnosť: čím vyššie riziko, tým väčšia rezerva dáva zmysel.
Ako dlho to bude trvať
| Mesačne odložíš | Do 1 000 € | Do 6 735 € (3 mesiace v príklade vyššie) |
|---|---|---|
| 50 € | 20 mesiacov | 135 mesiacov |
| 100 € | 10 mesiacov | 68 mesiacov |
| 200 € | 5 mesiacov | 34 mesiacov |
| 325 € | 4 mesiace | 21 mesiacov |
| 500 € | 2 mesiace | 14 mesiacov |
Ak ťa čísla v pravom stĺpci vystrašili, nevadí. Preto existujú etapy. Prvých 500 € máš pri 50 € mesačne za 10 mesiacov.
Rezerva alebo splácanie dlhov?
Ak meškáš so splátkami alebo máš nedoplatky, napríklad za nájom či energie, rieš ich ako prvé. Pokuty a úroky z omeškania rastú rýchlejšie, než stihneš čokoľvek našetriť. Potom si odlož malú rezervu 500 až 1 000 €, aby ťa každá nečakaná oprava nevrátila k pôžičke. Keď ju máš, splácaj najdrahšie dlhy, teda tie s najvyšším úrokom (metóda lavíny), a na ostatných plať minimálne splátky. Keď splatíš dlhy s najvyššími úrokmi, pokračuj v budovaní rezervy na tri až šesť mesiacov výdavkov podľa situácie svojej domácnosti.
Kde držať finančnú rezervu?
- Na sporiacom účte, nie na bežnom. Keď rezervu nevidíš pri každej platbe kartou, nemáš chuť ju minúť.
- Bez platobnej karty. Peniaze majú byť dostupné rýchlo, ale nie na jedno ťuknutie. Ako rýchlo sa dajú vybrať, závisí od banky, pozri si to v podmienkach účtu.
- Nie v akciách, fondoch ani kryptomenách. Rezerva by nemala byť vystavená riziku výrazného poklesu hodnoty práve vtedy, keď ju potrebuješ. Investovať sa oplatí až peniaze nad rámec rezervy.
- Vklady sú chránené. Vklady v bankách zapojených do slovenského systému ochrany vkladov chráni Fond ochrany vkladov do 100 000 € na jedného vkladateľa v jednej banke. Limit sa vzťahuje na súčet všetkých chránených vkladov v danej banke, nie na každý účet zvlášť. Náhrada sa štandardne vypláca do 7 pracovných dní. Pri pobočkách zahraničných bánk sa môže uplatňovať systém ochrany vkladov krajiny, v ktorej má banka sídlo.
| Kde | Dostupnosť | Riziko straty | Na rezervu |
|---|---|---|---|
| Bežný účet | okamžite | nízke | nie, ľahko sa minie |
| Sporiaci účet alebo podúčet | zvyčajne rýchlo, podľa banky | nízke | áno |
| Termínovaný vklad | až po skončení viazanosti | nízke | len časť nad malou rezervou |
| Akcie, fondy, kryptomeny | podľa trhu | hodnota kolíše | nie |
| Hotovosť doma | okamžite | krádež, „požičiavanie“ | len malá suma |
Ako začať, keď zarábaš málo?
Ak ti po zaplatení bývania, energií a jedla ostáva len pár eur, rada „odkladaj 10 % príjmu“ ti nepomôže. Začni sumou, ktorú zvládneš odložiť každý mesiac a nebudeš si ju musieť neskôr požičať späť. Pokojne 20 alebo 30 €.
Pri 30 € mesačne máš za rok 360 €. To ešte nie je plná rezerva, ale menšiu opravu už zaplatíš bez pôžičky. A hlavne si vytvoríš návyk, ku ktorému neskôr pridáš viac.
Ako rýchlejšie naplniť rezervu?
- Odkladaj v deň výplaty. Nastav si trvalý príkaz hneď na deň, keď príde výplata. Čo ostane na konci mesiaca, zvyčajne neostane.
- Posielaj do nej jednorazové peniaze: 13. plat, preplatok z vyúčtovania energií, vrátenú daň alebo peniaze z predaja vecí.
- Každá úspora ide do rezervy. Keď znížiš paušál o 10 €, zvýš trvalý príkaz o 10 €.
- Vyskúšaj sporiacu výzvu. Pri výzve 52 týždňov odložíš za rok 1 378 €, v ľahkej verzii 689 €. Týždne si môžeš odškrtávať v plánovači, v záložke Výzva.
Kedy rezervu použiť a kedy nie
Rezervu použi, ak je výdavok nečakaný, nutný a nedá sa odložiť. Pokazený kotol v januári áno. Dovolenka, Vianoce alebo nový telefón, lebo starý je pomalý, nie.
Keď z rezervy niečo minieš, nevyčítaj si to, na to ju máš. Hneď si však nastav, ako ju do niekoľkých mesiacov doplníš.
Najčastejšie chyby pri rezerve
- Rezerva na bežnom účte. Mieša sa s výdavkami a nenápadne sa minie.
- Cieľ bez čísla. „Chcem mať niečo bokom“ nie je cieľ. „Do júna chcem mať 1 000 €“ už áno.
- Investovanie peňazí z rezervy. Keď trh klesne presne vtedy, keď potrebuješ peniaze, predávaš so stratou.
- Rezerva sa po použití nedopĺňa. Po každom výbere si nastav plán, ako ju vrátiš späť.
Časté otázky o finančnej rezerve
Koľko peňazí by som mal mať v rezerve?
Ak sú v domácnosti dva stabilné príjmy, rozumným prvým cieľom sú tri mesiace nutných výdavkov. Pri jednom príjme 4 až 6 mesiacov, pri živnosti alebo nepravidelnom príjme 6 až 9 mesiacov. Prvý cieľ je 500 až 1 000 €.
Koľko mať našetrené pri strate zamestnania?
Toľko, aby rezerva pokryla nutné výdavky na celý čas, kým si nájdeš novú prácu. Pri dvoch príjmoch to býva 3 až 4 mesiace, pri jednom príjme 6 mesiacov a viac.
Pre porovnanie: v prieskume EOS KSI z októbra 2026 uviedlo 47,7 % respondentov, že by po strate pravidelného príjmu dokázali udržať svoju životnú úroveň najviac tri mesiace. Viac ako pol roka by to zvládlo 18,7 %.
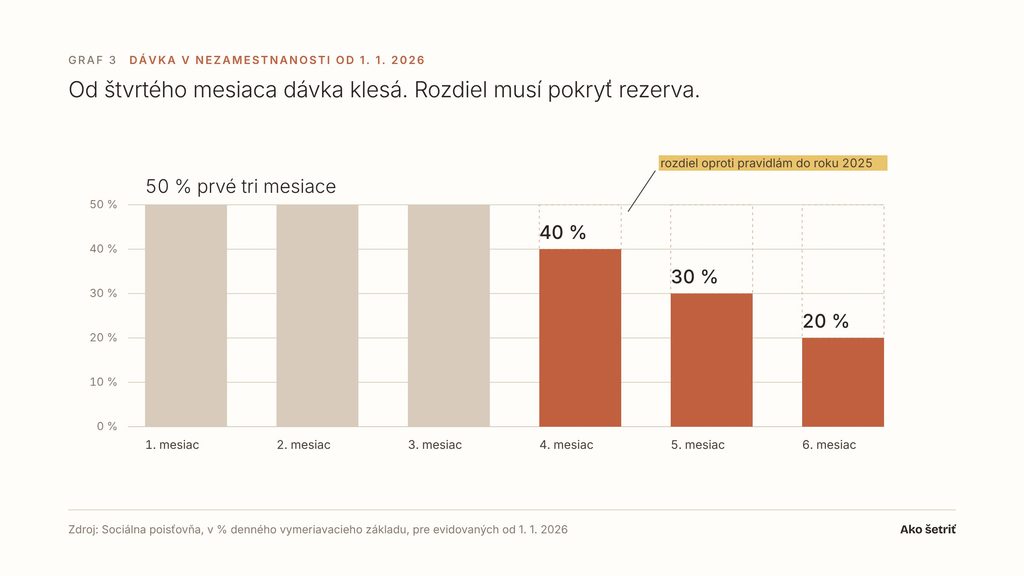
Pomôže aj dávka v nezamestnanosti, ale všetko nepokryje. Od 1. januára 2026 platia nové pravidlá pre každého, kto sa na úrade práce zaeviduje od tohto dátumu. Dávku dostaneš najviac 6 mesiacov a každý mesiac je nižšia:
- 1. až 3. mesiac: 50 % denného vymeriavacieho základu,
- 4. mesiac: 40 %,
- 5. mesiac: 30 %,
- 6. mesiac: 20 %.
Denný vymeriavací základ nie je čistá mzda. Vypočíta sa z hrubých príjmov, z ktorých sa ti platilo poistenie v nezamestnanosti, a má zákonom určený strop. Keď si teda chceš odhadnúť výšku dávky, nevychádzaj z toho, koľko ti chodí na účet. Pri vyššom plate môže byť dávka kvôli stropu nižšia, než by si čakal/a.
Kto sa zaevidoval najneskôr 31. decembra 2025, dostáva počas celých šiestich mesiacov 50 %.
Nárok na dávku nemá každý. Musíš byť v evidencii uchádzačov o zamestnanie na úrade práce a za posledné štyri roky pred zaradením do evidencie mať aspoň 730 dní poistenia v nezamestnanosti. Pri zamestnancoch sa poistenie v nezamestnanosti spravidla odvádza v rámci povinného sociálneho poistenia. Pri živnostníkoch nie: povinné odvody SZČO poistenie v nezamestnanosti neobsahujú a nárok ti môže vzniknúť napríklad vtedy, ak si poistenie platíš dobrovoľne a splníš potrebnú dobu poistenia. Ak podnikáš bez neho, s dávkou nepočítaj a rezervu si nastav skôr na 6 až 9 mesiacov. Ak podnikáš a nevieš, či si poistenie platíš, over si svoj nárok v Sociálnej poisťovni.
Rezervu preto počítaj tak, aby pokryla rozdiel medzi dávkou a nutnými výdavkami, hlavne od štvrtého mesiaca.
Počíta sa rezerva z čistého platu?
Nie. Počíta sa z nutných mesačných výdavkov, teda z toho, čo musíš zaplatiť každý mesiac. Pre väčšinu domácností je to menej ako celý príjem.
Mám mať rezervu, aj keď splácam dlhy?
Áno, ale najprv vyrieš omeškané splátky. Potom si odlož aspoň malú rezervu 500 až 1 000 €. Bez nej ťa každá nečakaná oprava donúti požičať si znova. Potom splácaj najdrahšie dlhy a až nakoniec dopĺňaj zvyšok rezervy.
Je finančná rezerva to isté ako sporenie?
Nie úplne. Rezerva je určená len na nečakané a nutné výdavky. Na dovolenku, Vianoce alebo auto si odkladaj do samostatných fondov.
Môžem rezervu investovať?
Nie. Rezerva musí byť k dispozícii v plnej výške vtedy, keď ju potrebuješ. Investovať sa oplatí až peniaze nad rámec rezervy.
Ako dlho trvá vytvoriť rezervu?
Záleží od toho, koľko mesačne odložíš. Pri 100 € mesačne máš malú rezervu 1 000 € za 10 mesiacov. Ako dlho trvá plná rezerva, závisí od výšky cieľa a mesačnej úspory. Kováčovcom pri 325 € mesačne chýba 12 mesiacov, pri 100 € by to bolo vyše tri roky.
Chceš si rezervu vypočítať za jeden večer?
Koľko potrebuješ, si vypočítaš v bezplatnom plánovači rozpočtu. Ako na to, aby si na rezervu naozaj mal/a z čoho odkladať, sa naučíš v ebooku V roku 2027 ušetrím viac. Nájdeš v ňom kapitolu o finančnej rezerve a plán na 12 mesiacov, ako postupne nájsť peniaze, ktoré do nej pošleš.
Ebook · plán na 12 mesiacov
V roku 2027 ušetri viac
Každý mesiac jedna malá úloha. Zistíš, kam ti miznú peniaze, a postupne nájdeš sumu, ktorú pošleš do rezervy.
Zdroje
- EOS KSI: prieskum o finančnej rezerve Slovákov (tlačová správa, september 2026)
- Home Credit a Ipsos: Vedia si slovenské domácnosti ušetriť? (TASR, august 2026)
- Miera úspor na Slovensku prudko klesla, údaje ŠÚ SR a Eurostatu za rok 2025 (TASR, Info.sk, november 2026)
- UNIQA a NMS Market Research: Veľký prieskum rodín 2026, otázka Q32 „Ako si v rodine vytvárate finančnú rezervu?“ (PDF)
- Zákon č. 118/1996 Z. z. o ochrane vkladov, § 9 a § 10 (Slov-Lex)
- Fond ochrany vkladov
- Sociálna poisťovňa: Dávka v nezamestnanosti, výpočet a pravidlá od roku 2026
- Slovensko.sk: Podpora v nezamestnanosti, podmienky nároku
- Podnikajte.sk: Dávka v nezamestnanosti a poistenie SZČO
- EOS KSI: Takmer polovica Slovákov vydrží bez príjmu najviac 3 mesiace (október 2026)
Čísla v článku sú orientačné. Koľko si odložiť, závisí od situácie tvojej domácnosti.
Jeden komentár